全球贏家們,我是美股學長沈嘉誠。
第六部第五課,接著上一篇講完。
學長要先說一句可能會得罪人的話:
> 對多數新手來說,手數算錯造成的損失,比技術看錯造成的損失大得多。
技術看錯,你會少一點;手數算錯,你會少很多,而且同一個錯誤會重複發生。
看完你會知道:
- 手數的四個步驟
- 用平台的真實報價算一次
- 保證金和風險的差別(這兩個最常被混淆)
- 為什麼波動變大時手數要跟著變
先把名詞搞懂
| 名詞 | 白話意思 |
|---|---|
| 手數(口數) | 你這一筆交易做多大 |
| 契約單位 | 一口代表多少數量,例如一標準口外匯 = 100,000 單位 |
| 名目價值 | 一口部位對應的總金額 |
| 保證金 | 開這一口要先放在帳戶裡的錢 |
| 點(pip) | 外匯報價最小的常用變動單位,EUR/USD 通常是 0.0001 |
| 單筆風險 | 如果這一筆看錯,帳戶會少多少錢 |
一、順序:風險先,圖後
多數人的順序是這樣的:
> 看圖 → 覺得不錯 → 決定做幾手(通常憑感覺)→ 再想停損放哪
學長建議的順序剛好倒過來:
> 決定單筆最多能少多少 → 看圖決定停損位置 → 算出手數 → 才決定要不要做
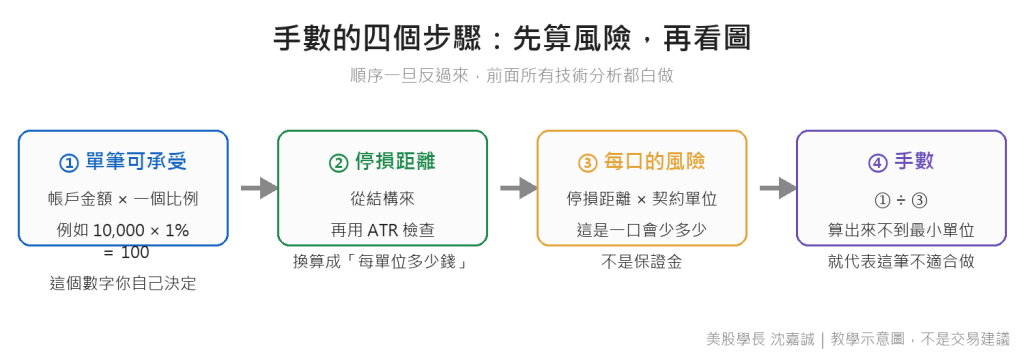
為什麼要倒過來?因為手數是唯一一個你 100% 能控制的變數。
| 變數 | 你能控制嗎 |
|---|---|
| 價格往哪走 | 完全不能 |
| 停損會不會被碰到 | 不能 |
| 成交價會不會有滑價 | 不能 |
| 你下幾手 | 完全可以 |
把唯一能控制的東西交給感覺,是很奇怪的事。
二、不同的日子,一根能走的距離差很多
先看圖,理解為什麼手數不能「固定」。
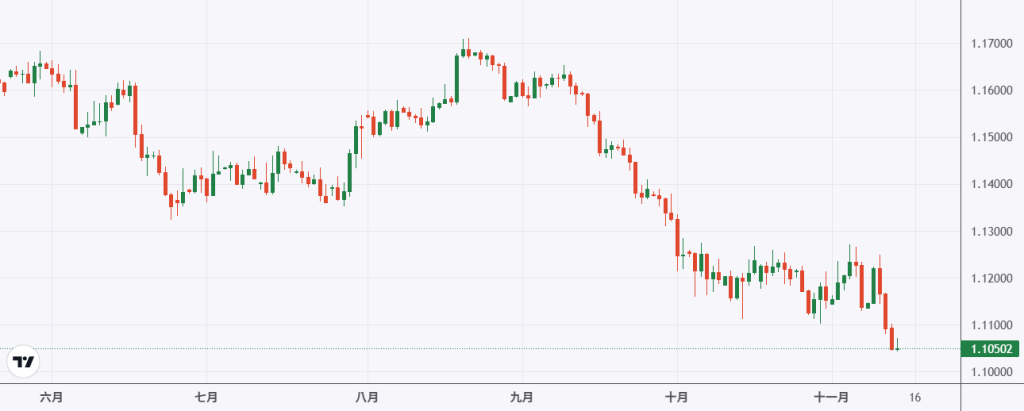
標註版:
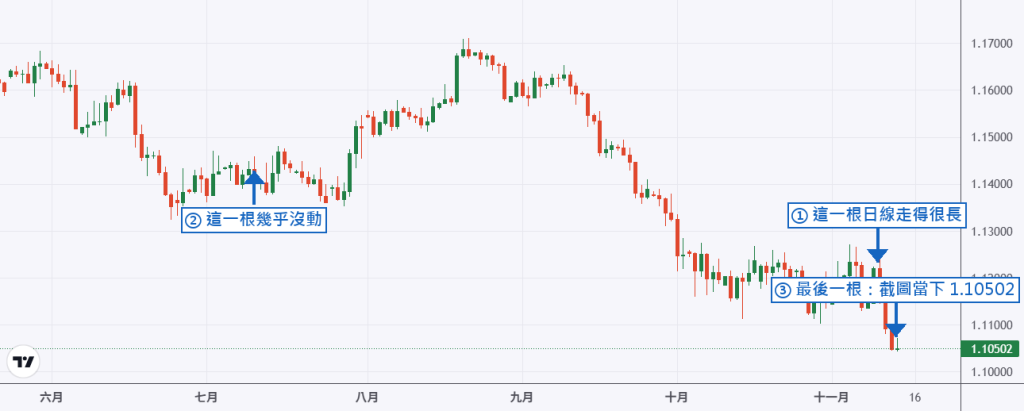
圖上 ① 和 ② 兩根都是「一天」,但長度差好幾倍。
如果你兩天都用同樣的手數,你承受的風險完全不同。 這就是為什麼手數必須和波動一起算。
三、用平台的真實數字算一次
資料(取自元大槓桿全球贏家模擬平台,2026/11/13 截圖):
| 項目 | 數值 |
|---|---|
| EUR/USD 報價 | 1.10502 |
| 假設契約單位 | 1 標準口 = 100,000 歐元(實際以平台商品規格為準) |
| 假設槓桿 | 1:100 |
先算保證金(這不是風險)
> 名目價值 = 100,000 × 1.10502 = 110,502 美元
> 所需保證金 = 110,502 ÷ 100 = 1,105.02 美元
這 1,105.02 美元是開倉要放的錢,不是你最多會虧的錢。
再算每一點值多少
EUR/USD 一點是 0.0001。以一標準口(100,000 歐元)計算:
> 每點價值 = 100,000 × 0.0001 = 10 美元
第一步:單筆可承受金額
假設帳戶 10,000 美元,你決定單筆最多少 1%:
> 單筆可承受 = 10,000 × 1% = 100 美元
第二步:停損距離
假設從結構上看,合理的停損位置距離現價 50 點(這個數字要從圖上來,不是隨便訂的,第 244 篇講過)。
第三步:每口的風險
> 每標準口風險 = 50 點 × 10 美元/點 = 500 美元
第四步:手數
> 手數 = 100 ÷ 500 = 0.2 標準口
結論:在這個帳戶、這個停損距離下,合乎 1% 規則的規模是 0.2 標準口。
請注意這裡發生了什麼事:0.2 口的保證金只需要約 221 美元,但決定手數的不是保證金,是風險。 這個帳戶「放得下」好幾口,但「承受得起」的只有 0.2 口。
(以上報價取自元大槓桿全球贏家模擬平台 2026/11/13 的 EUR/USD 報價 1.10502;契約單位、槓桿倍數、停損距離與風險比例為計算示範的假設值,實際規格以平台商品資訊為準。本段只用來說明算式,不是交易建議。)
四、保證金和風險的差別
這是這一篇最重要的一張表:
| 保證金 | 單筆風險 | |
|---|---|---|
| 它是什麼 | 開倉要先放的錢 | 看錯的時候會少多少 |
| 誰決定 | 平台的槓桿和商品規格 | 你的手數和停損距離 |
| 上限 | 固定 | 沒有上限(跳空、滑價時可能超過預期) |
| 常見誤解 | 「我只放了 1,105,最多就虧這些」 | 錯。虧損可能超過存入的保證金 |
學長再說一次:槓桿保證金交易,虧損可能超過你存入的保證金。 保證金只是門票,不是上限。
五、波動變了,手數要跟著變
把第 244 篇的 ATR 觀念接進來:
| 市場狀態 | 停損距離需要 | 同樣帳戶下的手數 |
|---|---|---|
| 波動小 | 較短 | 可以多一點 |
| 波動中等 | 中等 | 中等 |
| 波動大 | 較長 | 要變少 |
很多人是反過來做的:波動變大、價格走得快,他們覺得「機會變多了」,於是加大手數。這是雙重放大風險。
六、一個很實用的檢查問題
在按下任何按鈕之前,問自己:
> 「如果這一筆完全看錯,而且還有一點滑價,我的帳戶會變成多少?說得出數字嗎?」
說不出數字,就是還沒算。說得出數字但覺得不舒服,就是手數太大。
常失準的情況
| 情況 | 會發生什麼 |
|---|---|
| 跳空、流動性不足 | 實際損失可能超過算出來的數字 |
| 同時開很多筆相關的部位 | 風險會加總,不是各自獨立 |
| 連續看錯 | 帳戶縮小後,1% 的絕對金額也要跟著縮 |
| 用保證金當作風險上限 | 嚴重低估風險 |
| 固定手數不隨波動調整 | 波動放大時風險自動倍增 |
| 用「感覺」決定手數 | 通常在最有信心的時候最大,而那往往是最危險的時候 |
倒數第二項補一句:相關性很高的商品(例如同時做多個歐系貨幣對),風險其實是疊加的。「我分散在三個商品」有時候只是「同一個風險做了三次」。
常見誤解
| 誤解 | 正確觀念 |
|---|---|
| 保證金就是最大損失 | 不是。虧損可能超過存入的保證金 |
| 帳戶放得下幾口就能做幾口 | 放得下和承受得起是兩回事 |
| 手數大一點,賺的時候比較多 | 虧的時候也一樣多,而虧損對帳戶的傷害不對稱 |
| 很有把握的時候可以加大 | 把握程度不是可量化的東西,加大的通常是風險 |
| 停損設近一點就能多做幾手 | 停損近只是被掃機率高,不是風險變小 |
| 手數一旦決定就不用改 | 波動變了就要重算 |
新手檢查清單
| 項目 | 會了嗎 |
|---|---|
| 知道手數是算出來的,不是決定的 | |
| 說得出保證金和單筆風險的差別 | |
| 會算「每點(或每單位)值多少錢」 | |
| 每一筆都先算「看錯會少多少」 | |
| 知道波動變大時手數要變小 | |
| 知道相關商品的風險會疊加 |
常見問答
單筆風險要抓幾 % ?
這個系列不給建議數字,因為它取決於你的資金性質、收入狀況和風險承受能力。學長只提供一個判斷方法:用你算出來的數字連續乘十次看看——如果連續看錯十次的結果你完全無法接受,那個比例就太大了。
算出來不到最小交易單位怎麼辦?
那就是算式在告訴你:這一筆不適合用這個規模做。 選項是換商品規格、改看較小的週期(停損距離較短),或是先不做。把停損縮短來遷就手數,是最糟的選項。
我用的是迷你口,計算方式一樣嗎?
一樣,只是契約單位換個數字。重點是先確認平台的商品規格,再把數字套進同一套算式。
黃金和外匯的算法一樣嗎?
結構一樣(停損距離 × 契約單位 = 每口風險),但單位不同:外匯用「點」,黃金通常用「美元/盎司」。第 244 篇用黃金算過一次,可以對照著看。
我想練習算,但不想用真錢?
這正是模擬帳戶的用途。開一個元大槓桿模擬帳戶,照著本篇四個步驟算,然後在模擬平台上實際下那個手數,看看帳戶數字的變化和你算的對不對得上。本篇的圖就是在模擬平台上截的。
結語:唯一能控制的東西,不要交給感覺
這一課記住三件事:
1. 手數是四個步驟算出來的:可承受金額 ÷ 每口風險
2. 保證金是門票,不是風險上限;虧損可能超過存入的保證金
3. 波動變大時,手數要變小,不是變大
下一篇,學長講一個會讓所有計算失準的東西:跳空和停損滑價。
管好你的水位,聰明地交易。
延伸閱讀:上一篇:停損和技術分析|下一篇:跳空與停損滑價|槓桿保證金試算器:輸入手數就知道風險|風控實戰:部位與水位怎麼管
資料來源:元大槓桿全球贏家模擬平台 EUR/USD 日線K線圖表與報價 1.10502(2026/11/13 截圖,圖上時間軸為 GMT+0)。契約單位、槓桿倍數、停損距離與風險比例為計算示範的假設值,實際規格以平台商品資訊為準。模擬平台報價僅供練習參考,實際報價以正式交易平台為準。
本文為技術分析與風險控制的教育性說明,文中算式只用來說明計算方式,不是交易建議,也不代表之後的行情走勢,不構成任何投資建議。技術分析是用過去的價格做參考,常有失準的時候。槓桿保證金交易具有高財務槓桿特性,虧損可能超過存入的保證金;市場跳空、流動性不足時,停損未必能在設定價格成交。請依自身財務狀況與風險承受能力審慎評估。
元大期貨股份有限公司|槓桿交易商|115年金管期總字第020號