
💡 觀念篇:搞懂差價契約 CFD
下單之前,先把六件事弄懂:CFD 是什麼、槓桿怎麼放大、真正的風險有多大、什麼時候會被強制平倉、要付哪些成本、賺賠怎麼算。每一節都先舉例,再給公式。
⚠️ 閱讀前請先知道
本章範例價格取自 2026/10/26 收盤,僅為示範;保證金比例、點差、庫存費都可能調整,實際以平台公告為準。所有範例都是教學用的假設情境,不是投資建議。
1-1CFD 是什麼?
這節學會:CFD 和「真的買黃金、買股票」差在哪裡。
先舉個例子
小明覺得金價會漲。他有兩種做法:
- 做法 A:去銀樓買金條。要付全額,金條放家裡,漲了再賣掉。
- 做法 B:用 CFD。他跟交易商約好:「我用 4,000 美元的價格買進,之後平倉時,照價格差多少,就結算多少。」金價漲到 4,050,他賺到差價;跌到 3,950,他賠掉差價。從頭到尾沒有金條。
CFD 是英文 Contract for Difference 的縮寫,中文叫「差價契約」:你和交易商之間的一份合約,只結算「進場價和出場價的差額」。在元大槓桿全球贏家上,你的交易對手是元大期貨槓桿交易商,不是交易所;元大的報價則來自多家大型國際投資銀行(上手)。
| 真的買(金條、複委託股票) | CFD 差價契約 | |
|---|---|---|
| 拿到實物或股票嗎 | 有 | 沒有,只結算價差 |
| 要付全額嗎 | 要 | 只押保證金(1-2 說明) |
| 看跌也能賺嗎 | 一般不行 | 可以,先賣後買(放空) |
| 留倉過夜有成本嗎 | 沒有利息成本 | 有庫存費(1-5 說明) |
| 股東權利(投票等) | 有 | 沒有 |
🧩 常見卡關
・「放空」是什麼? 先用現在的價格「賣出」,之後再「買回」結束。價格下跌時,賣高買低,中間的差價就是你賺的;價格上漲就是賠的。
・「開倉/平倉」是什麼? 開倉=建立一筆新交易;平倉=結束這筆交易,盈虧在這時候才真正入帳。
💡 記住一句話
CFD 不是買東西,是跟交易商約好「只結算價差」,所以漲跌都能做,但也沒有實物可以抱。
1-2槓桿與保證金:用 200 美元控制 4,000 美元的黃金
這節學會:保證金是什麼、槓桿倍數怎麼來、為什麼槓桿兩面都會放大。
先舉個例子
2026/10/26 金價收在 4,022.30 美元/盎司。黃金 CFD 的 1 手是 100 盎司,最小可以下 0.01 手(=1 盎司)。
- 0.01 手黃金的市值:4,022.30 × 100 × 0.01 = 4,022.30 美元
- 黃金的保證金比例是 5%,所以只要押:4,022.30 × 5% = 約 201 美元
保證金就是「押金」:開倉時交易商先從你帳戶圈住一筆錢,確保你賠得起。它不是手續費,平倉後會還給你(加上或扣掉盈虧)。槓桿就是「用小錢控制大部位」的倍數。
槓桿是雙面刃
📈 金價漲 1%(+40.22)
- 你賺 40.22 × 1 盎司 = +40.22 美元
- 相對你押的 201 美元,是 +20%
📉 金價跌 1%(−40.22)
- 你賠 −40.22 美元
- 相對你押的 201 美元,是 −20%
價格只動 1%,對保證金來說卻是 20%。槓桿放大的是「波動」,不是「勝率」。
公式
各類商品的保證金比例(一般客戶)
| 類別 | 保證金比例 | 約等於槓桿 |
|---|---|---|
| 外匯主要貨幣對(EUR/USD、USD/JPY 等) | 3.33% | 30 倍 |
| 外匯其他(AUD、NZD 相關等) | 5% | 20 倍 |
| 外匯高波動(USD/MXN 等) | 10% | 10 倍 |
| 黃金 XAU/USD | 5% | 20 倍 |
| 白銀 XAG/USD、原油 | 10% | 10 倍 |
| 指數 US30、SPX500、NAS100、DAX30、NK225 | 5% | 20 倍 |
| 指數 HSI50 | 10% | 10 倍 |
| 美股、ETF | 依個股 10%~85% | 最高 10 倍 |
※ 公司得依市場風險隨時調整個別商品的保證金比例,以平台合約規格頁為準。
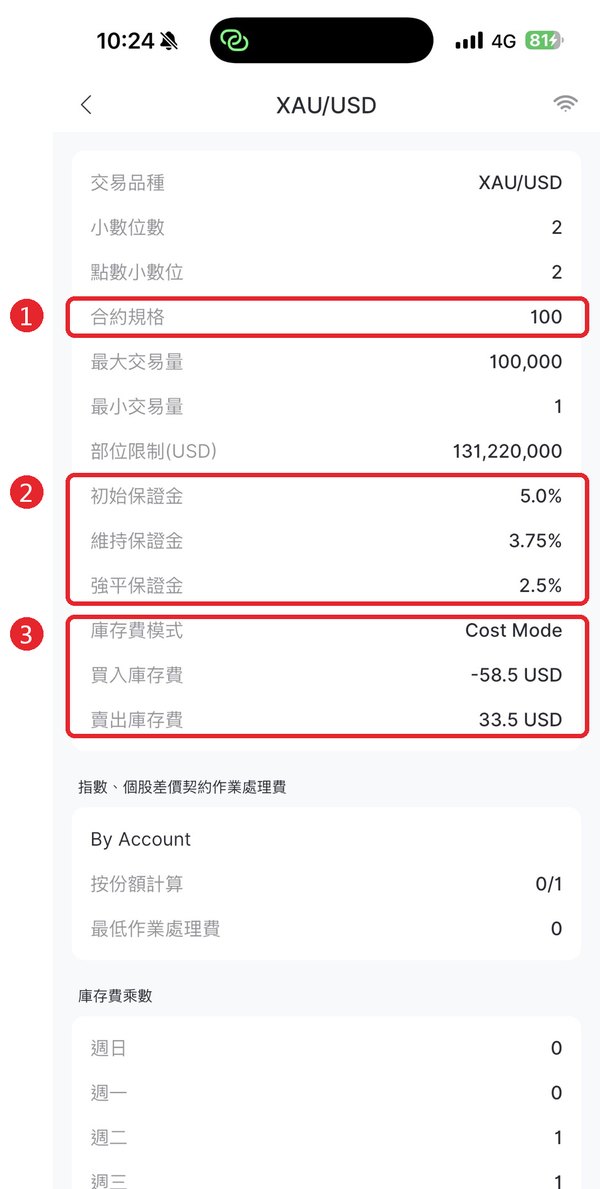
每一檔商品的保證金比例,都可以在 App 的「品種規格」頁看到(操作方式見第 5 章 5-6)。黃金這頁會列出三個數字:
- 初始保證金 5%:開倉要押的比例
- 維持保證金 3.75%(=5% × 75%)
- 強平保證金 2.5%(=5% × 50%)
後面兩個數字和「強制平倉」有關,1-4 會詳細說明。
🧩 常見卡關
「保證金 201 美元,所以我最多賠 201 美元?」不對。你的盈虧是照 4,022 美元的市值在算,賠超過保證金是可能的。保證金只是押金,不是停損。
💡 記住一句話
保證金是押金,槓桿把賺和賠一起放大;保證金比例越低,槓桿越大。
1-3保證金 vs 真正的曝險
這節學會:分清楚「押多少錢」和「扛多大部位」,知道每一類商品 1 手到底有多大。
先舉個例子
同樣都叫「1 手」,大小可以差到幾百倍:
- 黃金 1 手=100 盎司,市值約 402,230 美元,保證金約 20,112 美元。
- 微軟 MSFT 1 手=1 股,市值約 532.60 美元,保證金約 53 美元。
金價動 1%,黃金 1 手賺賠約 4,022 美元;MSFT 動 1%,1 手賺賠約 5.3 美元。
名目曝險(平台上叫「市值」)=你實際扛的部位大小,也就是盈虧照這個數字在算。保證金只是它的一小部分押金。
各商品 1 手有多大?(2026/10/26 收盤,僅為示範)
| 商品 | 1 手是 | 1 手市值 | 1 手保證金 | 最小單位 | 最小單位的市值/保證金 |
|---|---|---|---|---|---|
| 黃金 XAU/USD | 100 盎司 | 402,230 | 20,111.50 | 0.01 手 | 4,022.30/201.12 |
| 白銀 XAG/USD | 5,000 盎司 | 270,540 | 27,054 | 0.01 手 | 2,705.40/270.54 |
| 西德州原油 XTI/USD | 1,000 桶 | 101,760 | 10,176 | 0.01 手 | 1,017.60/101.76 |
| 歐元 EUR/USD | 10 萬歐元 | 111,720 | 約 3,720 | 0.01 手 | 1,117.20/約 37.20 |
| 那斯達克 NAS100 | 每點 1 美元 | 29,273.40 | 1,463.67 | 0.1 手 | 2,927.34/146.37 |
| 微軟 MSFT | 1 股 | 532.60 | 53.26 | 1 手 | 532.60/53.26 |
單位:美元。實際以下單畫面即時顯示的「市值」與「保證金」為準。
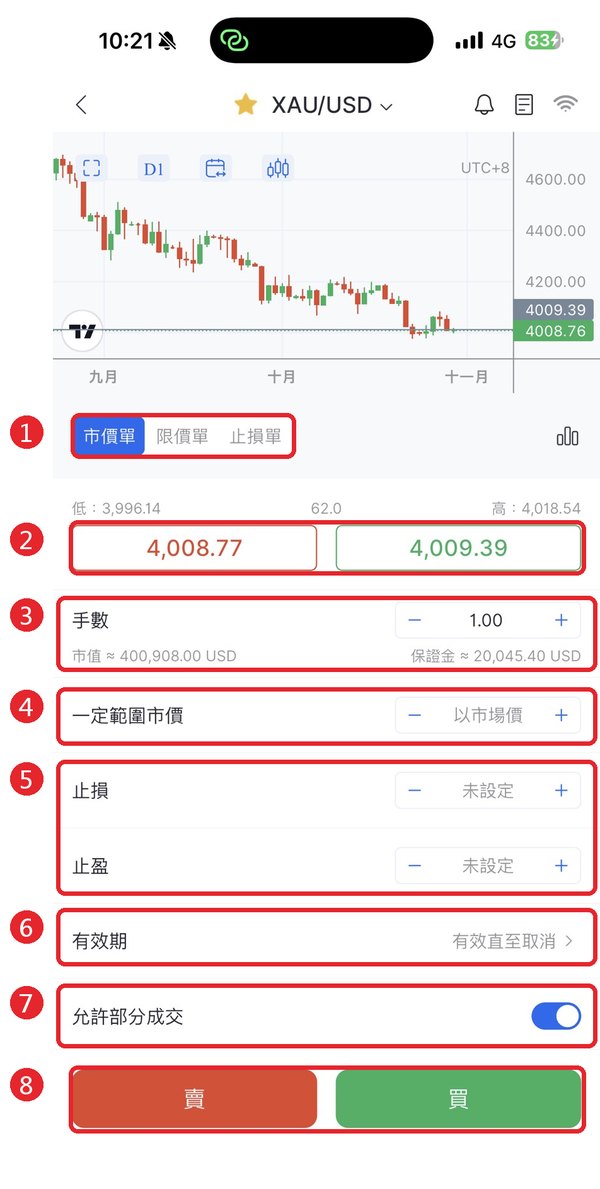
在 App 下單時,輸入手數後,下面會即時算出兩個數字:
- 市值:你這筆單實際扛多大的部位 ← 風險看這個
- 保證金:這筆單要從帳戶圈住多少押金
圖中黃金 1 手:市值約 40 萬美元、保證金約 2 萬美元。
⚠️ 注意
新手最常見的錯,是只看保證金「才 2 萬」就下了 1 手黃金,卻沒發現自己扛的是 40 萬美元的金價波動。下單前一定看「市值」那一行。
🧮 保證金與曝險試算器
選商品、輸入價格和手數,看看你實際扛多大的部位。預設價格為 2026/10/26 收盤,僅為示範。
–
外匯:EUR/USD 的市值以「10 萬歐元 × 手數 × 輸入的匯率」換成美元;USD/JPY 的 1% 盈虧為約略值(實際要以平倉價換回美元)。未計入點差、手續費與庫存費。本工具僅為教學試算,不構成投資建議。
💡 記住一句話
真正的風險看「市值」,不是看保證金。同樣是 1 手,黃金和 MSFT 差了好幾百倍。
1-4維持率與強制平倉:船的水位
這節學會:權益數、維持率是什麼,維持率降到 100%、75%、50%、0% 各會發生什麼事。
先認識三個詞
| 名詞 | 白話 |
|---|---|
| 權益數 | 你的帳戶「現在」值多少錢,已經算進還沒平倉的浮動盈虧。 |
| 所需保證金 | 目前所有持倉圈住的押金總和。 |
| 保證金維持率 | 權益數 ÷ 所需保證金。這是整個帳戶最重要的數字。 |
用「船的水位」來想
把你的帳戶想成一艘船,維持率就是船底下的水深。虧損就像漏水,水位一路往下降,每降到一條線,就會響起不同的警報:
| 維持率 | 系統會做什麼 | 比喻 |
|---|---|---|
| 120% 以上 | 正常 | 水深足夠 |
| 低於 120% | 寄 Email 和簡訊提醒 | 水位變淺 |
| 低於 100% | 可用保證金不足(甚至變成負數):不能再開新倉,同時寄 Email 和簡訊通知 | 淺水警報 |
| 低於 75% | 再次通知(高風險警示) | 快碰到礁石 |
| 低於 50% | 強制平倉:先取消掛單,再從虧損最大的單開始平倉,一筆一筆平,直到維持率回到 50% 以上(不一定全部平掉) | 擱淺 |
| 低於 0% | 權益數變負的,帳戶超額損失,需要追繳補上欠款 | 船底破洞 |
※ 維持保證金=所需保證金 × 75%,強平保證金=所需保證金 × 50%。
💡 和期貨最大的不同
平台上雖然寫著「維持保證金」,但它只是提醒線:跌破時系統會通知你保證金不足,不會像期貨一樣發追繳令、要求你補到原始保證金。要不要補錢、減碼,由你自己決定;系統真正會動手的只有 50% 的強制平倉。
實際算一次(示範)
帳戶有 6,000 美元,在 4,022.30 買進 0.1 手黃金:
- 市值 = 4,022.30 × 100 × 0.1 = 40,223 美元
- 所需保證金 = 40,223 × 5% = 2,011.15 美元
- 維持率 = 6,000 ÷ 2,011.15 = 約 298%
- 金價每跌 1 美元,0.1 手賠 10 美元
| 金價跌到 | 跌幅 | 權益數 | 維持率 | 發生什麼 |
|---|---|---|---|---|
| 約 3,623.4 | 約 −9.9% | 2,011 | 100% | 不能開新倉、收到通知 |
| 約 3,573.1 | 約 −11.2% | 1,508 | 75% | 高風險警示 |
| 約 3,522.9 | 約 −12.4% | 1,006 | 50% | 強制平倉 |
| 約 3,422.3 | 約 −14.9% | 0 | 0% | 本金全部虧完 |
簡化示範:所需保證金以進場價計算、不計點差與庫存費;實際數字以帳戶頁顯示為準。

在 App 最下面按「帳戶」,往下滑就會看到:
- 所需保證金、維持保證金(所需 × 75%)、強平保證金(所需 × 50%)
- 保證金維持率:每天至少看一次
🧩 常見卡關
・「強平會剛好停在 50%?」不一定。行情跳空時,平倉成交價可能更差,甚至虧到權益數變負的。
・要補錢到原始保證金嗎?槓桿保證金交易不適用期貨的追繳規則,沒有「一定要補回原始保證金」的要求;但權益數低於 0 時,欠的部分必須補上。
🧮 維持率水位模擬器
輸入權益數和所需保證金,拖動滑桿模擬「價格往不利方向變動」,看看船的水位怎麼掉。
簡化假設:持有部位市值 = 所需保證金 ÷ 保證金比例。
簡化模型:不計點差、庫存費與跳空;實際強平以平台計算為準。本工具僅為教學試算,不構成投資建議。
⚠️ 注意
從上面的模擬可以看到:同樣準備 3 倍保證金,保證金比例越低(槓桿越大)的商品,越小的波動就會擱淺。建議權益數至少準備所需保證金的 3~5 倍,並且每筆單都設停損。
💡 記住一句話
維持率 = 權益數 ÷ 所需保證金。120% 開始提醒、100% 不能開新倉、75% 警示、50% 從虧最多的單開始強平、0% 以下要追繳。
1-5交易成本三兄弟:點差、手續費、庫存費
這節學會:每筆交易會被扣哪些錢、哪些商品收手續費、哪一天庫存費收 3 倍。
老大:點差(每次進場都有)
報價永遠有兩個價格:買價(你按「買」的成交價)比賣價(你按「賣」的成交價)高一點,中間的差距就是點差。你一進場,帳上就先小賠這一段。
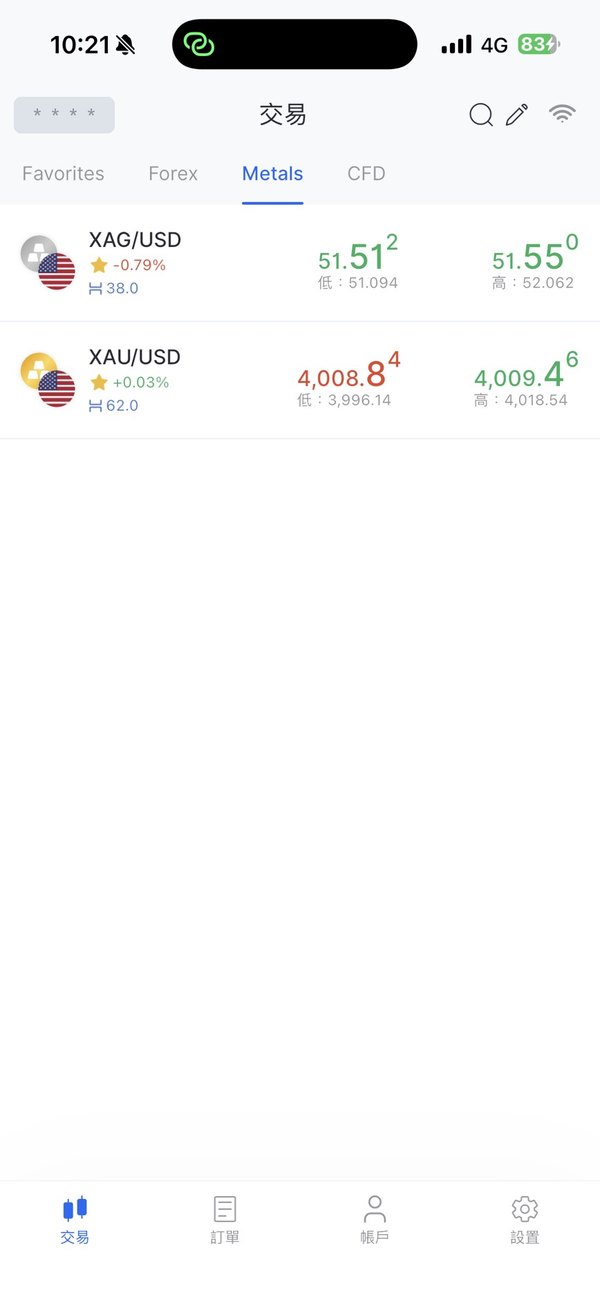
例:截圖當下黃金賣價 4,008.84、買價 4,009.46,點差 = 0.62 美元(商品名稱下方「⌶ 62.0」就是點差,以 0.01 為單位)。
- 0.01 手的點差成本 = 0.62 × 100 × 0.01 = 0.62 美元
- 1 手的點差成本 = 0.62 × 100 × 1 = 62 美元
點差是浮動的:清淡時段、重大數據公布前後通常會變大。實際以平台即時報價為準。
老二:手續費(作業處理費)
| 商品 | 作業處理費 | 例子(示範) |
|---|---|---|
| 外匯、貴金屬、原油 | 無 | 只有點差 |
| 國外指數 | 成交金額的 0.01% | NAS100 0.1 手,市值 2,927.34 → 每次成交約 0.29 美元 |
| 美股、ETF | 成交金額的 0.1%(無最低收費) | 成交 5,000 美元 → 5 美元 |
開倉、平倉各算一次成交。
老三:庫存費(隔夜利息)
庫存費(英文 Swap,也叫隔夜利息):只要部位過了每天的結算時間還沒平倉,就會計算一次。可能是負數(你要付),也可能是正數(你可以收),多單和空單的費率不一樣,每天變動,次日費率在每天晚上 12 點前公告在平台上。
- 外匯、商品、指數:以「每 1 標準手多少美元」計算,合約規格頁可查。
- 美股:以年利率 % 計算。單日金額 = 結算價 × 規格 × 手數 × 費率 ÷ 360。
例:做多 10 股 MSFT(532.60),若費率為 −6.12%,一天約 532.60 × 10 × 6.12% ÷ 360 ≈ 付 0.91 美元(費率僅為示範)。
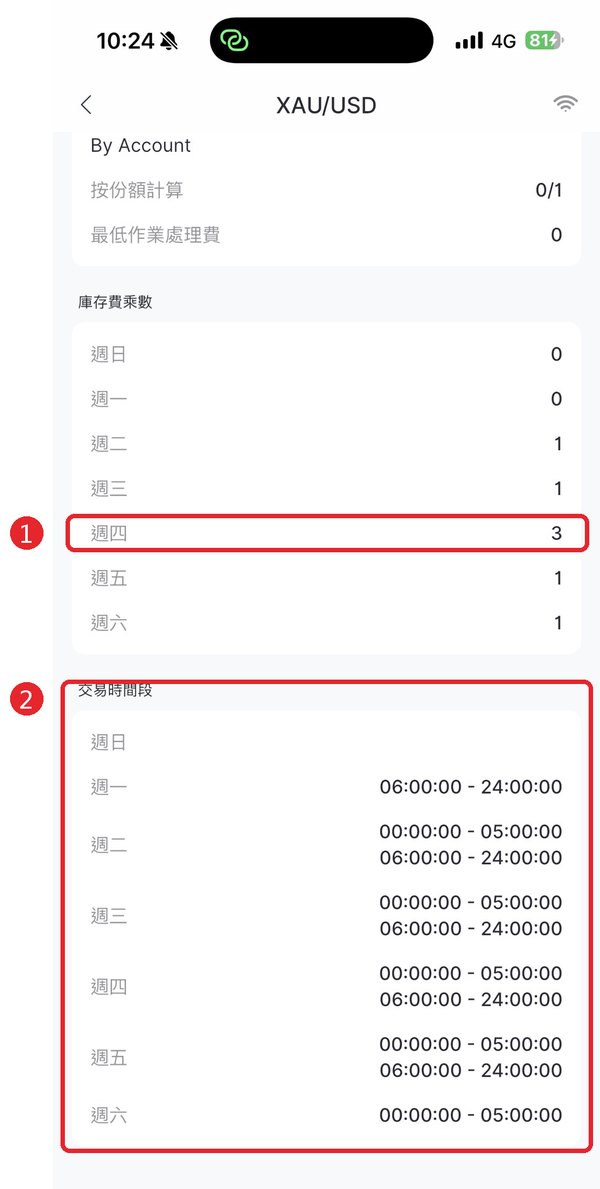
為什麼有一天收 3 倍?
週末市場休息,但持倉的資金成本還在。所以平台會挑一天,一次收 3 天份(含週末):
| 商品 | 收 3 天份的日子 |
|---|---|
| 外匯、黃金、原油 | 週四 |
| 指數、美股 | 週六清晨(也就是週五留倉) |
實際以各商品合約規格頁的「庫存費乘數」為準。
🧩 常見卡關
「我沒有平倉,為什麼帳上餘額變少?」多半是庫存費。平台每天把當日庫存費轉入已實現損益,持倉明細上會顯示累計金額。
💡 記住一句話
點差每次進場都付、手續費看商品、庫存費看留倉幾天;外匯、黃金、原油週四收 3 倍,指數、美股週六清晨收 3 倍。
1-6損益怎麼算
這節學會:用一條公式算出美元計價商品的賺賠;非美元商品放在最後的進階框。
先舉三個例子(示範)
| 情境 | 計算 | 損益 |
|---|---|---|
| 做多黃金 0.1 手:4,022.30 買進,4,052.30 賣出 | (4,052.30 − 4,022.30)× 100 × 0.1 | +300 美元 |
| 放空黃金 0.1 手:4,022.30 賣出,4,052.30 買回 | (4,022.30 − 4,052.30)× 100 × 0.1 | −300 美元 |
| 做多 MSFT 10 股:532.60 買進,522.60 賣出 | (522.60 − 532.60)× 1 × 10 | −100 美元 |
公式(美元計價:黃金、白銀、原油、美股、美國指數)
不管先買還是先賣,都用「賣的價格減買的價格」,就不會搞錯正負號。
點差已經反映在成交價裡(買在買價、賣在賣價),不用另外再扣。
浮動盈虧 vs 已實現損益
- 浮動盈虧:還沒平倉,照目前價格算出來的賺賠,會一直跳動,也會影響權益數和維持率。
- 已實現損益:平倉後確定的賺賠,入帳到餘額。
📘 進階:外匯與非美元指數怎麼算(看不懂可以先跳過)
| 類型 | 公式 | 例子(示範) |
|---|---|---|
| 外匯直盤 XXX/USD(如 EUR/USD) | (賣−買)× 10 萬 × 手數 | 0.1 手 1.1172 買、1.1222 賣:0.0050 × 10,000 = +50 美元 |
| 外匯 USD/XXX(如 USD/JPY) | (賣−買)× 10 萬 × 手數 ÷ 平倉價 | 0.1 手 157.50 買、158.50 賣:1.00 × 10,000 = 10,000 日圓 ÷ 158.50 ≈ +63.09 美元 |
| EUR、GBP、AUD、NZD 計價(如 DAX30) | 價差 × 規格 × 手數 × 該貨幣兌美元匯率 | DAX30 0.1 手漲 100 點:100 × 10 × 0.1 = 100 歐元 × 1.1172 ≈ +111.72 美元 |
| JPY、HKD、CAD、CHF 計價(如 NK225) | 價差 × 規格 × 手數 ÷ 美元兌該貨幣匯率 | NK225 1 手漲 500 點:500 日圓 ÷ 157.5 ≈ +3.17 美元 |
帳戶以美元計,平台會自動換算;這裡只是讓你知道數字從哪裡來。各商品細節見第 2 章。
🧩 常見卡關
「我看對方向,為什麼還是小賠?」通常是點差:剛進場時價格要先走過點差那一段,才會開始賺。持有好幾天的話,也要把庫存費算進去。
💡 記住一句話
損益 =(賣出價 − 買入價)× 合約規格 × 手數,再扣掉手續費和庫存費。
✅小測驗
點題目看答案。答錯沒關係,回到對應小節再看一次。
1. 金價 4,000 美元時,買 0.01 手黃金(保證金 5%),市值和保證金大約多少?
市值 = 4,000 × 100 × 0.01 = 4,000 美元;保證金 = 4,000 × 5% = 200 美元。風險要看 4,000 美元的市值。→ 1-2、1-3
2. 權益數 1,500 美元、所需保證金 1,000 美元,維持率是多少?權益數掉到多少會被強制平倉?
維持率 = 1,500 ÷ 1,000 = 150%。低於 50% 強平,也就是權益數低於 500 美元。→ 1-4
3. 持有黃金過夜,哪一天庫存費會收 3 天份?持有指數呢?
黃金(以及外匯、原油)是週四;指數和美股是週六清晨(週五留倉)。→ 1-5