全球贏家們,我是美股學長沈嘉誠。
這一篇要做一件很有意思的事:用同一段行情,給你看三個不同的波動率數字。
| 算法 | 截圖當下的數值 |
|---|---|
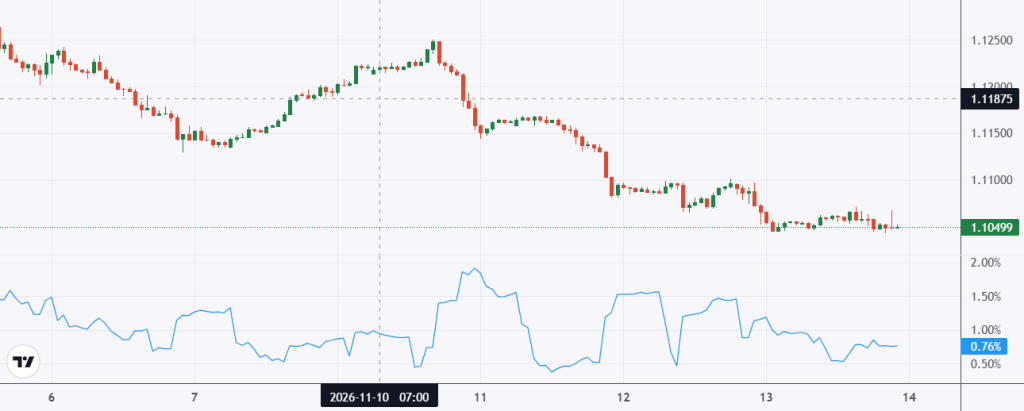
| Close-to-Close | 0.76% |
| O-H-L-C | 5.78% |
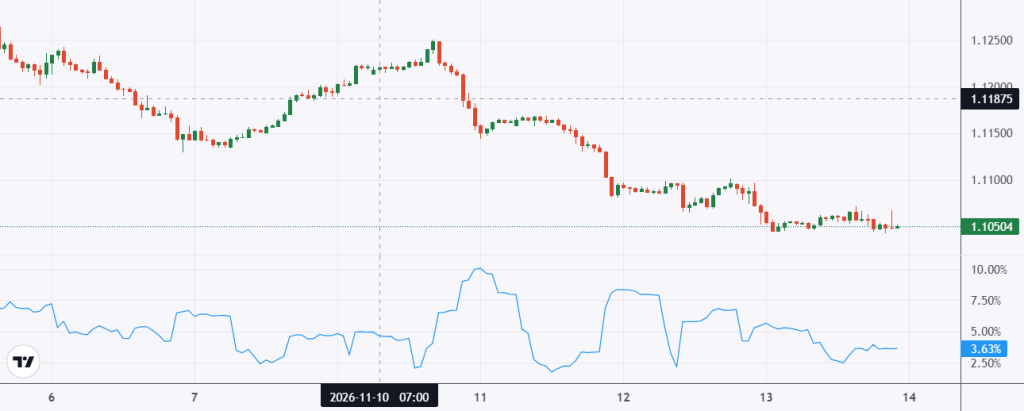
| 零趨勢(Zero Trend) | 3.63% |
同一個商品、同一個週期、同一個時間點——0.76、5.78、3.63。
哪一個是「真的」波動率?
答案是:都是,也都不是。 它們在回答略微不同的問題。這一篇就是要講清楚它們各自在算什麼。
看完你會知道:
- 三種算法的材料差在哪
- 為什麼數字可以差這麼多
- 什麼情況下該看哪一種
- 這件事對「看指標」這個習慣的啟發
先把名詞搞懂
| 名詞 | 白話意思 |
|---|---|
| Close-to-Close | 只用收盤價算的波動率,最傳統的做法 |
| O-H-L-C | 用開、高、低、收四個價格一起算 |
| 零趨勢(Zero Trend) | 假設「這段期間沒有方向」,只算純粹的來回 |
| 估計量(Estimator) | 統計上用資料去「估計」某個量的方法 |
一、Close-to-Close:只看收盤
做法
就是第 200 篇講的歷史波動率:算每根的收盤對收盤漲跌率,取標準差,年化。
“`
漲跌率 = ln(這根收盤 ÷ 上一根收盤)
波動率 = 標準差 × 年化係數
“`
它漏掉了什麼
一根K線裡面發生的事,它完全不知道。
想像一根K線:開 1.1000,先衝到 1.1060,再殺到 1.0950,最後收 1.1005。
| 這根K線 | |
|---|---|
| 實際走過的範圍 | 1.0950 ~ 1.1060,超過 100 點 |
| Close-to-Close 看到的 | 收盤 1.1005,比上一根高 5 點 |
它看到的是 5 點,實際上市場動了 100 點以上。
這就是 Close-to-Close 最大的問題:它只看每根的終點,中間的過程全部忽略。
二、O-H-L-C:用四個價格一起算
做法
統計學家發現:既然每根K線有四個價格,只用收盤太浪費了。 於是發展出一系列用更多價格的估計方法(常見的有 Garman-Klass、Rogers-Satchell、Yang-Zhang 等等)。
它們的共同想法是:把「這根K線裡面走了多遠」也算進去。
“`
大致概念:同時考慮
高 - 低(這根走過的範圍)
收 - 開(這根的淨變化)
以及跳空的部分
“`
不同的估計方法,權重和細節不一樣,但精神相同。
結果
因為用到了更多資訊,它對「一根K線裡面劇烈來回」特別敏感。
這就是為什麼圖上它的數字(5.78%)比 Close-to-Close(0.76%)大這麼多——1 小時K線裡面有很多來回,Close-to-Close 看不到,O-H-L-C 看得到。
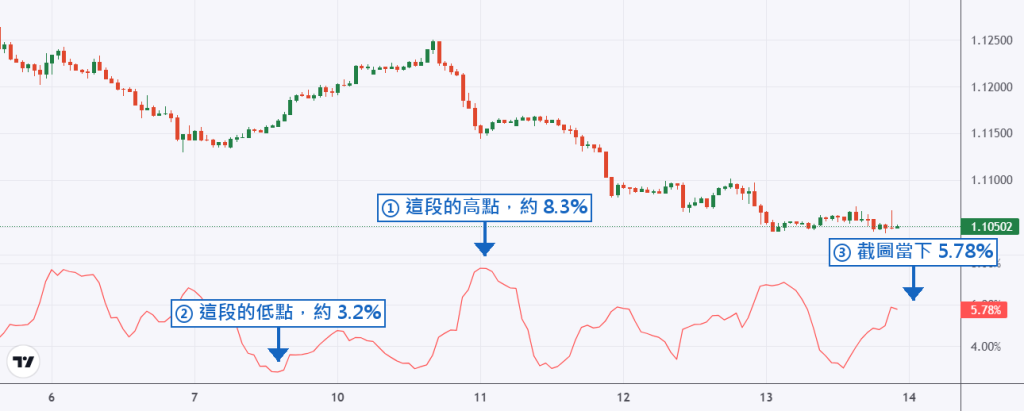
看箭頭標出的位置:
① 這段的高點(約 8.3%) — 那段K線裡面的來回最劇烈
② 這段的低點(約 3.2%) — 比較溫吞的時段
③ 截圖當下約 5.78%
對照上一張 Close-to-Close 的圖,你會發現兩條線的形狀其實很像(高低起伏的時間點差不多),只是數值的量級完全不同。
三、零趨勢(Zero Trend):假設沒有方向
做法
這個版本做了一個特別的假設:
> 假設這段期間的「平均漲跌率是 0」,也就是假裝價格沒有在往哪個方向走,只是在原地來回。
一般的標準差算法會先減掉平均再算離散。零趨勢版本跳過這一步,直接算離 0 的離散程度。
為什麼有人這樣做
兩個理由:
| 理由 | 說明 |
|---|---|
| 短期內趨勢的影響很小 | 在很短的期間裡,平均漲跌率本來就接近 0 |
| 避免「趨勢」污染波動的估計 | 如果一段期間穩穩地漲,一般算法可能低估「風險」 |
結果
圖上它是 3.63%,介於另外兩者之間。
四、三種放在一起比
| Close-to-Close | O-H-L-C | 零趨勢 | |
|---|---|---|---|
| 用到的價格 | 收 | 開、高、低、收 | 收(但不減平均) |
| 看得到盤中來回 | ✗ | ✓ | ✗ |
| 考慮趨勢 | ✓(減掉平均) | 看版本 | ✗(假設為 0) |
| 圖上的數值 | 0.76% | 5.78% | 3.63% |
| 線的形狀 | 類似 | 類似 | 類似 |
注意最後一列:三條線的形狀其實很像。
這很重要——它們對「什麼時候波動大、什麼時候波動小」的判斷是一致的,差別在「波動有多大」這個絕對數字。
五、這件事真正的啟發
學長認為這一篇的價值不在三個算法,而在下面這個觀念:
> 「波動率」不是一個客觀存在的數字,而是一個估計。你用什麼方法估,就得到什麼答案。
這個道理可以推廣到很多地方:
| 你以為的「客觀數字」 | 實際上 |
|---|---|
| 這個商品的波動率是 X% | 看你用哪種算法、什麼期間、什麼週期 |
| RSI 是 65 | 看你用幾期、用哪種平滑 |
| 支撐在 1.1050 | 看你怎麼畫、看哪個週期 |
| 這段是上升趨勢 | 看你看多長的尺度 |
所以當有人告訴你「現在波動率是 X」,正確的反應是先問:用什麼算的?
這個習慣會讓你少踩很多坑。
六、什麼時候該看哪一種
| 你想知道 | 比較適合 |
|---|---|
| 「收盤到收盤的變化有多大」 | Close-to-Close |
| 「一根K線裡面動得多劇烈」 | O-H-L-C |
| 「排除方向之後,純粹的來回有多大」 | 零趨勢 |
| 「平均一根走多遠,換成錢是多少」 | ATR(第 198 篇) |
學長的實話:對一般的看圖需求,ATR 就夠了。 這三個波動率算法比較偏研究用途。知道它們存在、知道它們為什麼不一樣,比天天看它們有價值。
七、共同的限制
不管哪一種算法,下面這些限制都一樣:
| 限制 | 說明 |
|---|---|
| 都是回頭看 | 它們描述過去,不預測未來 |
| 都不提供方向 | 漲得猛和跌得猛,數字一樣 |
| 年化係數影響很大 | 不同平台設定不同,數字不能跨平台比 |
| 低波動不等於低風險 | 槓桿倍數沒有變 |
| 只能和自己的歷史比 | 不要背固定門檻 |
八、在平台上怎麼加
在元大槓桿全球贏家模擬平台的圖表上,這三個通常是獨立的指標:
1. 點「指標」按鈕
2. 搜尋 Volatility,會看到好幾個版本:Close-to-Close、O-H-L-C、Zero Trend 等
3. 選你要的那個加入
| 參數 | 常見預設 | 意思 |
|---|---|---|
| Length | 10 或 20 | 用最近幾根算 |
| 年化設定 | 平台決定 | 直接影響數值 |
不要三個都加。 它們的形狀幾乎一樣,三條線疊在一起只會讓你以為「三個指標都同意」——這就是第 236 篇要講的陷阱。
常見誤解
| 誤解 | 正確觀念 |
|---|---|
| 波動率有一個「正確」的數字 | 它是估計值,方法不同結果不同 |
| 三個版本可以互相驗證 | 它們材料高度重疊,不構成驗證 |
| O-H-L-C 的數字比較大,代表風險比較高 | 數字大小是算法造成的,不是風險變了 |
| 零趨勢版本比較「乾淨」 | 它只是做了不同假設,不是比較正確 |
| 可以跨平台比較波動率數字 | 年化設定和算法都可能不同 |
新手檢查清單
| 項目 | 會了嗎 |
|---|---|
| 知道三種算法的材料差在哪 | |
| 知道為什麼 Close-to-Close 會低估盤中來回 | |
| 知道零趨勢是「假設平均漲跌率為 0」 | |
| 知道三條線的形狀其實很像 | |
| 養成問「這個數字是用什麼算的」的習慣 |
常見問答
我該用哪一種?
一般看圖用 ATR 就好。真的要研究波動,O-H-L-C 用到的資訊最多。
為什麼數字差這麼多?
因為材料不同。Close-to-Close 看不到盤中來回,O-H-L-C 看得到,所以在 1 小時這種有很多盤中來回的週期上,兩者差距特別大。
可以用在黃金和指數嗎?
可以,而且因為是百分比形式,不同商品可以比較——前提是用同一種算法、同一組參數。
波動率高的時候是不是比較好賺?
這個問題學長要明確回答:波動大只代表價格動得多,不代表比較容易獲利。 動得多,往你想的方向動和往反方向動的幅度都變大了。而且在槓桿交易裡,波動放大時帳面損益的跳動也會放大。
我可以在哪裡練習?
開一個元大槓桿模擬帳戶,把三種波動率一個一個加上去(一次加一個),記下它們的數值,再對照同一時間的 ATR。親眼看到同一個市場有三個數字,這個印象會很深。
結語:同一個市場,三個數字
這一課記住三件事:
1. 同一段行情,三種算法給出 0.76%、5.78%、3.63% 三個數字
2. 它們的形狀很像(什麼時候波動大的判斷一致),差在絕對數值
3. 波動率是一個估計,不是客觀事實——看到數字先問「用什麼算的」
下一篇,學長講 波動率指標(Volatility Index):另一個波動類的工具,順便釐清它和大家常說的「恐慌指數」是不是同一回事。
管好你的水位,聰明地交易。
延伸閱讀:上一篇:歷史波動率|下一篇:波動率指標|槓桿保證金試算器:輸入手數就知道風險|交易工具專區
資料來源:元大槓桿全球贏家模擬平台 EUR/USD 1 小時K線圖與 Volatility Close-to-Close/O-H-L-C/Zero Trend 指標(2026/11/13 截圖,圖上時間軸為 GMT+0)。三個數值取自同一時間點的三張截圖。K線的例子為說明用的假設數字。模擬平台報價僅供練習參考,實際報價以正式交易平台為準。
本文為技術分析的教育性說明,文中例子只用來說明指標怎麼算、怎麼讀,不是交易建議,也不代表之後的行情走勢,不構成任何投資建議。技術分析是用過去的價格做參考,常有失準的時候。槓桿保證金交易具有高財務槓桿特性,虧損可能超過存入的承諾金;市場跳空、流動性不足時,停損未必能在設定價格成交。請依自身財務狀況與風險承受能力審慎評估。
元大期貨股份有限公司|槓桿交易商|115年金管期總字第020號