全球贏家們,我是美股學長沈嘉誠。
很多人第一次聽到「專業投資人」,是理專在介紹 FCN、境外結構型商品的時候:「這個商品要專業投資人才能買喔。」
先直接回答:專業投資人,是金融機構依法規認定「有足夠財力和經驗,可以自己承擔比較複雜商品風險」的投資人。自然人最常見的門檻,是提供新台幣 3,000 萬元以上的財力證明。
但要注意一件事:專業投資人不是一張全國通用的證書。每一家機構、每一種業務,要各自申請、各自認定。
專業投資人是什麼?用白話說
用開車來比喻。
一般投資人,像是開一般小客車。路上有很多保護:商品要講清楚、要做風險評估、有些太複雜的商品不賣給你。
專業投資人,像是申請了大型車或特殊車種的駕照。可以開的車變多了,但法規也假設你「懂這台車」,有些保護就沒有那麼周到。
所以專業投資人的重點不是「比較厲害」,而是「自己承擔的責任比較多」。
為什麼會有專業投資人這個制度?
金融商品有簡單的,也有很複雜的。
像 FCN(固定配息票據)這類境外結構型商品,報酬怎麼算、什麼情況會拿到股票、最差會賠多少,都比存款、股票複雜很多。
主管機關的想法是:複雜、高風險的商品,先賣給有足夠財力、也有經驗的人;一般投資人則多一層保護。
所以你會看到很多商品寫著「限專業投資人」。如果想多了解 FCN,可以看 FCN 是什麼? 和 FCN 風險有哪些?。
資格條件:不同地方,規定不一樣
這是最多人搞混的地方。同樣叫「專業」,在不同機構、不同業務,條件不一樣。
| 用在哪裡 | 自然人常見條件 | 法人常見條件 | 依據 |
|---|---|---|---|
| 銀行、證券買境外結構型商品(例如 FCN) | 提供 3,000 萬元以上財力證明;或單筆投資超過 300 萬元、在該機構往來資產超過 1,500 萬元,並提供總資產超過 3,000 萬元的財力聲明書。另外要有足夠的金融商品知識或交易經驗,並同意簽署成為專業投資人 | 依法規條件(例如總資產門檻) | 境外結構型商品管理規則 |
| 元大槓桿交易商申請調整槓桿 | 提供境內外資產總額 3,000 萬元以上的財力證明文件 | 最近一期經會計師查核或核閱的財務報告,總資產超過 1 億元 | 元大期貨槓桿交易商開戶說明 |
法規條文會修正,各機構也可能有自己的要求,實際條件以主管機關最新規定和各機構公告為準。
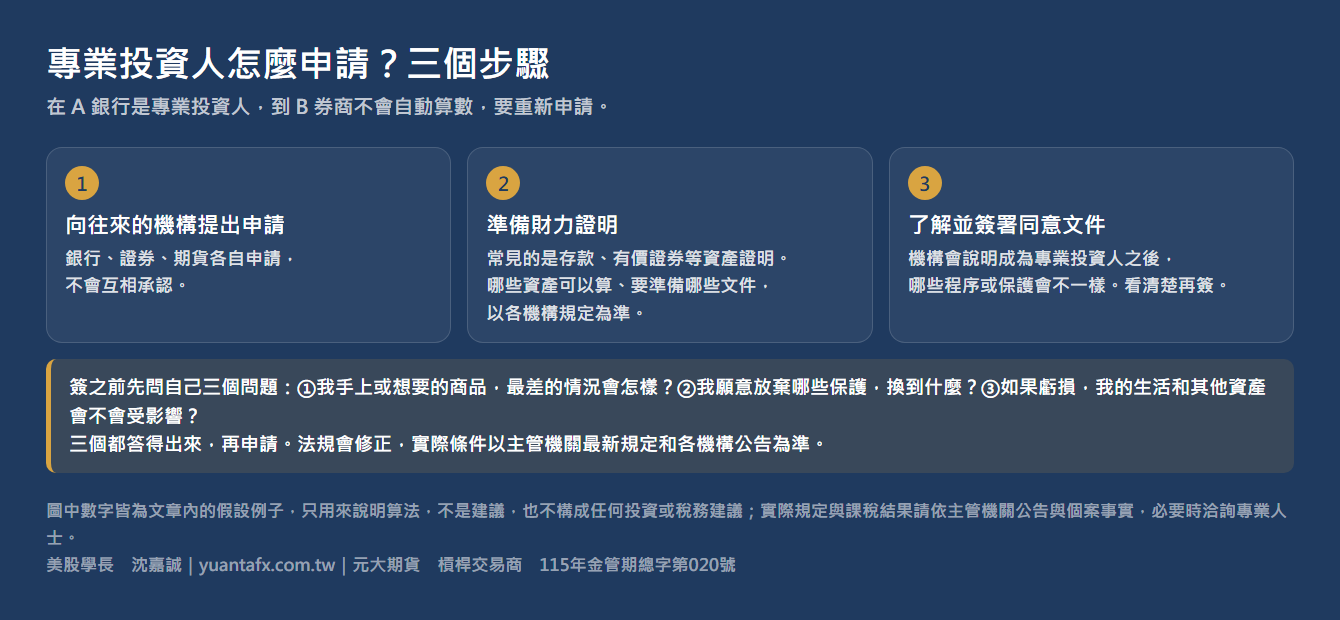
怎麼申請?三個步驟
第一步:向你往來的機構提出申請。
銀行、證券、期貨,各自申請。在 A 銀行是專業投資人,到 B 券商不會自動算數,要重新申請。
第二步:準備財力證明。
常見的是存款、有價證券等資產證明。哪些資產可以算、要準備哪些文件,以各機構規定為準。
第三步:了解並簽署同意文件。
機構會說明成為專業投資人之後,哪些程序或保護會不一樣。看清楚再簽。
如果你想了解元大槓桿交易商的專業投資人槓桿調整,條件寫在 元大槓桿開戶說明,資格認定可以洽專屬業務窗口或臨櫃辦理。
成為專業投資人之後,有什麼不一樣?
能做的商品變多。
例如部分限專業投資人的境外結構型商品;在槓桿交易商,可以申請調整槓桿。
部分保護可能變少。
金融消費者保護法第 4 條寫到,「金融消費者」不包括專業投資機構,以及達到主管機關規定財力或專業能力條件的自然人或法人。也就是說,符合條件的專業投資人,可能就不是這部法律所保護的金融消費者,部分保護可能不適用。實際適用範圍以主管機關規定為準。
風險要自己扛。
商品越複雜、槓桿越高,虧損放大的速度也越快。
學長提醒:有錢,不等於會操作
專業投資人看的主要是「財力」和「經驗」。但財力夠,不代表你看得懂每一個商品。
我在業務現場看過很多人,資產很漂亮,卻說不清楚手上的商品最差會賠多少。
所以在簽署之前,先問自己三個問題:
第一,我手上或想買的商品,最差的情況會怎樣?
第二,我願意放棄哪些保護,換到什麼?
第三,如果虧損,我的生活和其他資產會不會受影響?
三個都答得出來,再申請。
想先搞懂槓桿再說
如果你是因為「可以調整槓桿」才想了解專業投資人,建議先用模擬帳戶,不用真錢,親自感受槓桿放大損益的速度。
想看專業投資人和一般投資人的完整比較,可以看下一篇 專業投資人和一般投資人差在哪?。
常見問題
專業投資人的資格條件是什麼?
自然人最常見的是提供新台幣 3,000 萬元以上的財力證明。買境外結構型商品時,另有「單筆超過 300 萬元、在該機構往來資產超過 1,500 萬元,並提供總資產超過 3,000 萬元財力聲明書」的方式,也要有足夠的知識或交易經驗。實際以各機構和最新法規為準。
專業投資人要去哪裡申請?
向你往來的金融機構申請,例如銀行、證券、期貨商。每一家機構各自認定,在一家通過,不代表其他家自動適用。
成為專業投資人有什麼好處?
可以接觸部分限專業投資人的商品,例如部分境外結構型商品;在槓桿交易商可以申請調整槓桿。但能做的變多,也代表要自己承擔的風險變多。
成為專業投資人有什麼要注意的?
依金融消費者保護法第 4 條,達到主管機關規定財力或專業能力條件的人,不屬於該法所稱的金融消費者,部分保護可能不適用。簽署前要看清楚機構的說明。
專業投資人和專職投資人一樣嗎?
不一樣。專職投資人是指以投資為主要工作的人;專業投資人是金融機構依法規認定的資格,看的是財力和經驗。
結語
專業投資人是一張「可以做更多事」的門票,同時也是一份「我自己負責」的承諾。
先看懂規則,再決定要不要拿這張門票。
管好你的水位。我是美股學長沈嘉誠,我們下次見。
資料來源:境外結構型商品管理規則第 3 條、金融消費者保護法第 4 條、元大期貨槓桿交易商開戶說明(本站 /platform/createaccount/)、渣打銀行與星展銀行專業投資人說明。法規會修正,實際以主管機關最新條文與各機構公告為準。
這篇是「專業投資人常用工具」系列的一篇。想看 FCN、ELN、EKI、海外債、DCI、TRF、股票質押的總比較和全系列目錄,請看:專業投資人常用的金融工具有哪些?一張表看懂優缺點與風險
本文為市場資訊整理與教育性內容,所有術語解釋均為教育目的,商品規格說明不構成任何方向性投資建議,投資人應依自身財務狀況與風險承受能力獨立判斷。保證金交易存在槓桿風險,虧損可能超過存入的保證金金額。各類CFD商品可能因總體經濟事件、地緣政治因素或重大消息面在極短時間內大幅跳動,正常盤勢下各項風控機制均可運作,依市況而定,客戶須承擔超額損失。元大期貨股份有限公司|槓桿交易商|115年金管期總字第020號