一位阿姨,看外甥從小沒了爸爸,長年幫忙出學費、保費。報稅時她把外甥列成扶養親屬,結果國稅局剔除,財政部訴願也駁回,9萬7,000元免稅額沒了。
經濟日報11/9報導了這個案子。很多家庭都有人在幫兄弟姊妹的孩子出錢,這篇值得先看懂,明年5月報稅才不會白忙。
我是美股學長沈嘉誠。2026.11.09
先講故事
根據經濟日報11/9的報導,這位納稅人申報2024年度綜所稅,列了3位親屬扶養,免稅額合計29萬1,000元,被北區國稅局全部剔除。
她後來只爭取其中一位:姊姊的孩子。孩子從小喪父,姊姊一個人帶大,她說自己長期分攤生活費、學費和保費,也拿出繳費單、保險要保書、匯款紀錄。
國稅局查到兩人在金門的戶籍地址不同。她解釋,一個是家族祖厝、一個是新家,都是家人一起生活的地方。
但資料顯示,那一年孩子跟媽媽在新北市看病,她自己在新竹縣上班、在苗栗看病。財政部最後維持剔除。
我自己也是讀完才搞懂:在稅法上,「錢是我出的」和「人是我扶養的」,是兩回事。
先搞懂3個名詞
免稅額: 報稅時每扶養一個人,就可以從所得裡減掉一筆錢。這個案子的2024年度是每人9萬7,000元。
其他親屬或家屬: 父母、子女、兄弟姊妹以外的人,例如外甥、姪子、叔伯、舅舅。
扶養順位: 民法規定誰先負責養誰。未成年的孩子,第一個要負責的是爸媽,再來是祖父母、外祖父母。
規則:其他親屬要同住,還要排得到順位
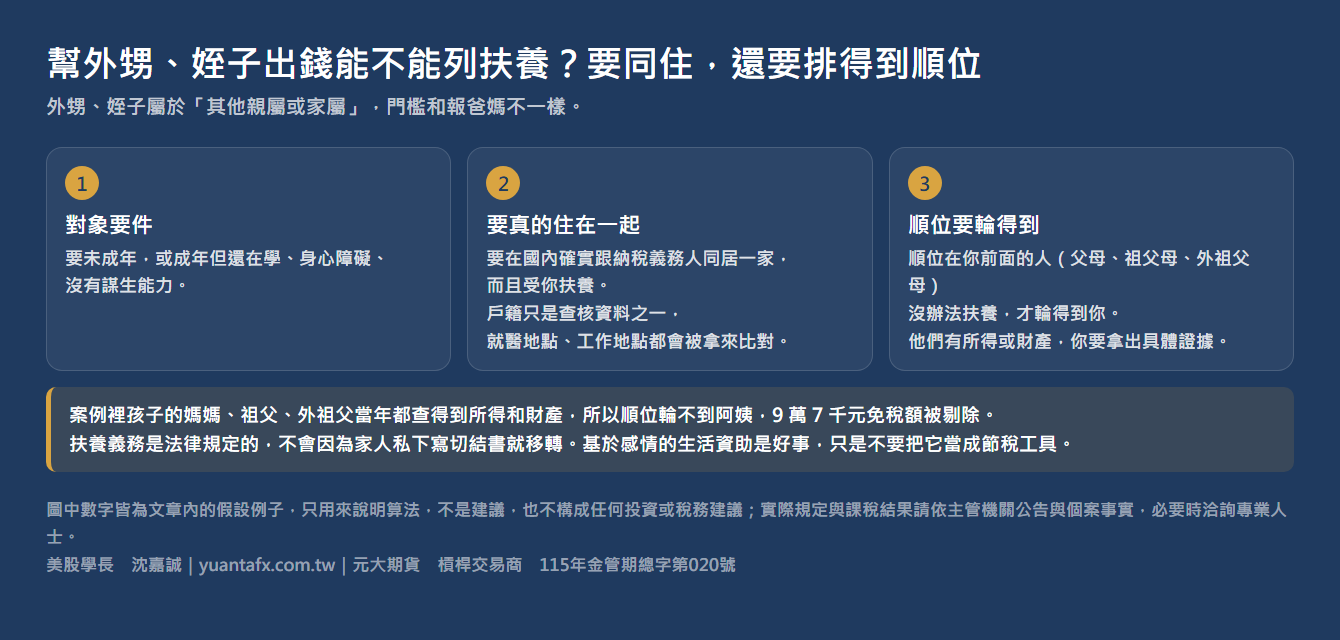
一、依臺北國稅局的說明,列報其他親屬或家屬,對方要未成年,或成年但還在學、身心障礙、沒有謀生能力。
二、而且要「在中華民國境內確實跟納稅義務人一起住,並且受你扶養」。
三、北區國稅局過去的說明講得更白,要同時符合3個條件:同居一家;你有法定扶養義務,而且順位在你前面的人沒辦法扶養;你確實在扶養他。
四、有沒有一起住,看實際生活情形。戶籍只是國稅局查核的資料之一,就醫地點、工作地點都會被拿來比對。
五、順位在前的人如果有所得或財產,你要拿出具體證據,證明他們沒辦法扶養。這個案子,孩子的媽媽、祖父、外祖父當年都查得到所得和財產,所以順位輪不到阿姨。
新聞沒講、但我覺得很重要的
第一,對象不同,規則就不同。 之前的筆記談過女兒付媽媽安養費、兄弟搶著報扶養媽媽,那些對象是爸媽。但外甥、姪子是「其他親屬」,要一起住,還要排得到順位。同樣是出錢,對象不同,門檻就不同。
第二,同住了也未必過關。 經濟日報8月報過另一個案子:一位舅舅跟4個外甥同住、同一個戶籍,還寫了扶養切結書,一樣被剔除38.8萬免稅額、補稅23萬多。原因是孩子的爸媽雖然生病、收入變少,名下還有所得和財產。財政部的立場是:扶養義務是法律規定的,不會因為家人私下寫切結書就移轉。
第三,這不代表你的付出沒有意義。 國稅局在舊案說明裡講過,基於感情的生活資助,和法律上的扶養義務不同。我的理解是:幫家人是一件好事,只是不要把它當成節稅的工具。戶籍只是參考,國稅局看的是實際有沒有住在一起。
第四,報錯不是只有少一筆免稅額。 這個案子是剔除免稅額、補回稅款。報稅前多確認一次,比事後訴願省力得多。
我的建議:如果你也在幫兄弟姊妹的孩子出錢,先做這3件事
一、先問自己兩個問題: 孩子是不是真的跟我住在一起?孩子的爸媽、祖父母,是不是真的沒有能力養他?兩個答案都是「是」,才有機會列報。
二、如果真的同住、真的由你扶養,平常就留證據: 實際居住的資料、就學和就醫紀錄、順位在前的親屬沒有能力扶養的文件。不要等國稅局來函才補。
三、不確定能不能報, 明年5月報稅前,先向戶籍所在地的國稅局確認。
風險控管是贏家的起點
家裡的錢怎麼流、誰在照顧誰,平常就留好紀錄。真正需要證明的時候,才拿得出來。
出錢幫家人是情分,報稅要看的是法律上的本分。
常見問題
Q:幫外甥付學費、保費,報稅可以列扶養嗎?
A:要看條件。外甥屬於「其他親屬」,要確實跟你同住並受你扶養,而且順位在前的爸媽、祖父母沒辦法扶養,才有機會列報。只有出錢,不等於法律上的扶養。
Q:外甥的戶籍遷到我家,就可以列扶養嗎?
A:不行只看戶籍。戶籍只是國稅局查核的資料之一,還會比對就醫、工作地點等實際生活情形。
Q:家人寫了扶養切結書,可以把扶養義務轉給我嗎?
A:不行。扶養義務是法律規定的,不會因為家人私下寫切結書就移轉。順位在前的人如果有所得或財產,要有具體證據證明他們沒辦法扶養。
新聞來源:〈外甥喪父、她幫付學費保費 為何報稅仍不能列扶養?〉,經濟日報(胡順惠),2026/11/09;〈父罹癌無力照顧!舅獨養4外甥不能報扶養?1關鍵遭補稅23萬〉,經濟日報,2026/08/16;〈免稅額及扣除額等〉,財政部臺北國稅局
本文為知識分享,個案情況不同,實際申報與處理請以國稅局或專業人士意見為準。