一戶人家繼承了爸爸的農地,當時因為是農地,遺產稅一毛都不用繳。幾年後,這塊地被法院拍賣,不是他們自己要賣的,國稅局卻追回了約220萬遺產稅。
經濟日報11/7報導了財政部對這個案子的決定。家裡有繼承農地、而且是跟別人「共有」的,這篇值得先看懂。
我是美股學長沈嘉誠。2026.11.08
先講故事
根據經濟日報11/7的報導,一位爸爸在2019年過世,遺產裡有台北市一筆農地的八分之一持分。
這塊農地當時核定的價值約2,493萬,因為繼續作農業使用,全數從遺產中扣除,家屬原本不用繳遺產稅。但這塊地要列管5年。
後來,這塊地的其他共有人打官司要求分割,法院判決整筆拍賣,再按持分分錢。2023年由另一位共有人拍定並過戶,當時還在5年列管期內。
國稅局發公文,請家屬在期限內恢復所有權登記、繼續農用。家屬沒有辦到,國稅局就取消農地扣除,追繳約220萬遺產稅。
家屬覺得很冤,提出兩個理由:一是土地是被法院拍賣的,他們控制不了;二是拍賣價換算下來,他們的持分只值約1,276萬,應該用拍賣價算。財政部兩個理由都沒有接受,維持補稅。
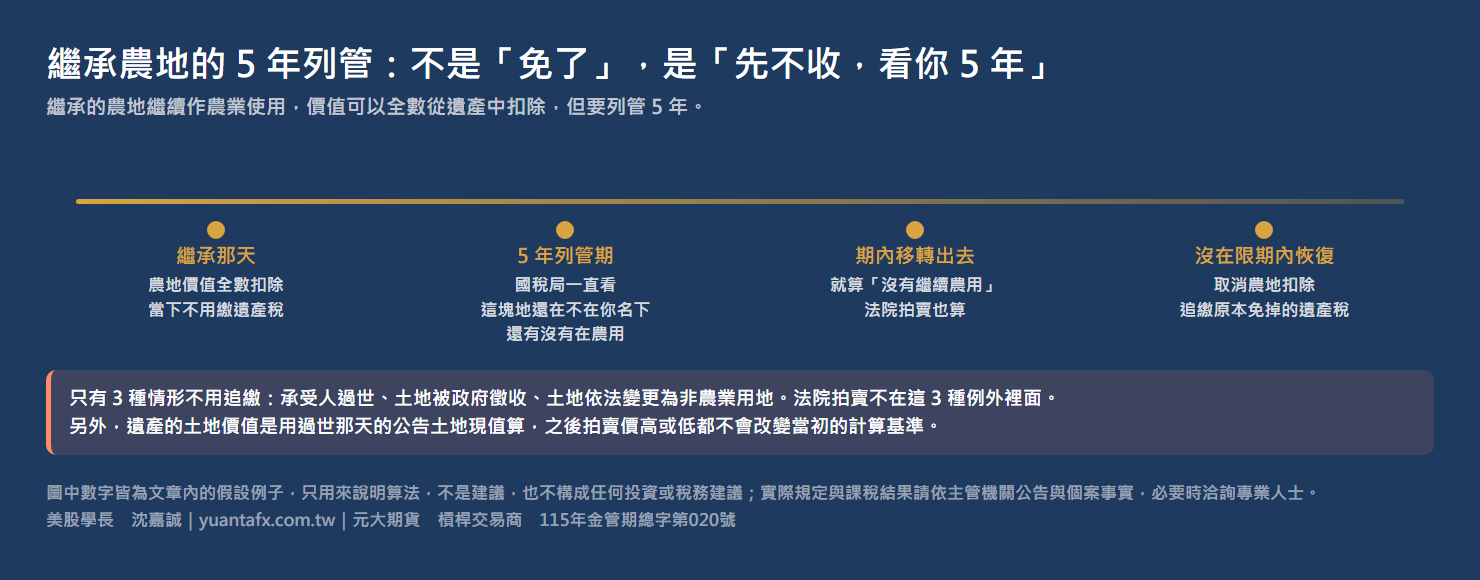
我自己也是讀完才搞懂:農地的遺產稅不是「免了」,而是「先不收,看你5年」。
先搞懂3個名詞
農業用地扣除: 繼承的農地繼續作農業使用,它的價值可以全數從遺產中扣掉,不算稅。
5年列管: 從繼承那天起5年內,國稅局會一直看這塊地是不是還在你名下、還在作農業使用。
共有持分: 一塊地好幾個人一起擁有,每個人分到一個比例,像這個案子的八分之一。
規則:5年內所有權移轉,就算沒有繼續農用
一、依遺產及贈與稅法第17條,繼承的農地由繼承人繼續作農業使用,土地價值可以全數扣除。
二、承受的人從取得那天起5年內,沒有繼續作農業使用,又沒有在主管機關限期內恢復,就要追繳原本免掉的遺產稅。
三、只有3種情形不用追繳:承受人過世、土地被政府徵收、土地依法變更為非農業用地。
四、高雄國稅局的說明寫得很清楚:5年內土地所有權移轉出去,也算「沒有繼續作農業使用」;法院拍賣不在這3種例外裡面。
五、遺產的土地價值,是用被繼承人過世那天的公告土地現值來算。之後拍賣價高或低,都不會改變當初的計算基準。
新聞沒講、但我覺得很重要的
第一,「不是我要賣的」,在稅法上不算理由。 經濟日報9月也報過一個很像的案子:其他共有人持分加起來超過三分之二,依土地法第34條之1把整筆農地賣掉,那位繼承人自己沒賣,還是被追繳遺產稅。兩個案子放在一起看,重點只有一個:5年內,地還在不在你名下。
第二,共有的農地,風險比自己一個人的大很多。 持分越小,越沒有決定權。別人可以要求分割、可以多數決出售,你只能被動接受。共有財產,常常卡在「別人」。
第三,拿到的錢和要繳的稅,可能對不起來。 這個案子,稅是用約2,493萬算出來的,但家屬拍賣分到的持分價值只有約1,276萬。我的理解是:繼承時就要把這筆「可能被追回的稅」當成一筆隱藏負債,不要以為已經沒事了。
第四,收到國稅局「限期恢復」的公文,不要放著。 這是唯一還能補救的機會。能不能辦到、要怎麼辦,第一時間就問國稅局,或找地政士、會計師一起看。真的辦不到,也要提早準備稅款;追繳的稅能不能申請分期,請直接問國稅局。
我的建議:家裡有繼承農地的,先做這3件事
一、把繼承的日期找出來,算清楚5年列管到哪一天。 這段期間內,所有權移轉出去,或沒有繼續作農業使用,都可能被追稅。
二、如果是共有農地,先跟其他共有人談清楚: 5年內有沒有人想分割或出售?必要時請地政士評估怎麼安排,避免被動被賣掉。
三、收到國稅局限期恢復的公文,馬上處理, 在期限內回覆,不要等到期限過了才找人問。
還沒結算的部位,都不能算是你的
做交易的人應該最有感:還沒結算的部位,都不能算是你的。
免稅的那5年,其實是一段「有條件的免稅」。繼承來的財富,守得住,才是真的傳承。
常見問題
Q:繼承的農地被法院拍賣,還要補遺產稅嗎?
A:如果還在5年列管期內,可能要。5年內土地所有權移轉出去,也算沒有繼續作農業使用;法院拍賣不屬於免追繳的例外,沒有在限期內恢復,就會追繳原本扣除的遺產稅。
Q:哪些情形不用追繳農地的遺產稅?
A:只有3種:承受人過世、土地被政府徵收、土地依法變更為非農業用地。
Q:追繳遺產稅可以用拍賣價重新計算嗎?
A:不行。遺產的土地價值是用被繼承人過世那天的公告土地現值計算,之後拍賣價高或低,都不會改變當初的計算基準。
新聞來源:〈農地是法院拍賣的 家屬為何還要補繳220萬元遺產稅?〉,經濟日報(胡順惠),2026/11/07;〈繼承人繼承免徵遺產稅之農業用地,於5年列管期間內經法院拍賣,是否應追繳遺產稅?〉,財政部高雄國稅局;〈遺產中之農業用地減免遺產稅之規定如何?〉,財政部稅務入口網
本文為知識分享,個案情況不同,實際申報與處理請以國稅局或專業人士意見為準。