一對兄弟都把超過70歲的媽媽報成自己扶養,兩人又談不攏。最後決定的不是誰給的錢多,是媽媽寫的一份聲明。北區國稅局11/3發了這個案例。今年的扶養事實只剩不到2個月,現在先想這件事剛剛好。
我是美股學長沈嘉誠。2026.11.05
先講故事
這對兄弟在申報2024年度(民國113年度)綜所稅時,都列報了媽媽的免稅額。同一位媽媽,同一年,只能算在一個人身上。兄弟協調不成,媽媽出具書面聲明,指定由哥哥申報。國稅局就依媽媽的意思,由哥哥列報。
我自己也是讀完才搞懂:這件事的第一順位,不是子女怎麼爭,是長輩本人怎麼說。
先搞懂3個名詞
一、直系尊親屬:就是爸媽、祖父母這些長輩。配偶的爸媽也包括在內。
二、免稅額:報稅時可以從所得裡減掉的金額。多報一位長輩,就多減一筆。
三、書面意思表示:長輩用書面寫清楚,要讓哪一位子女報。
規則
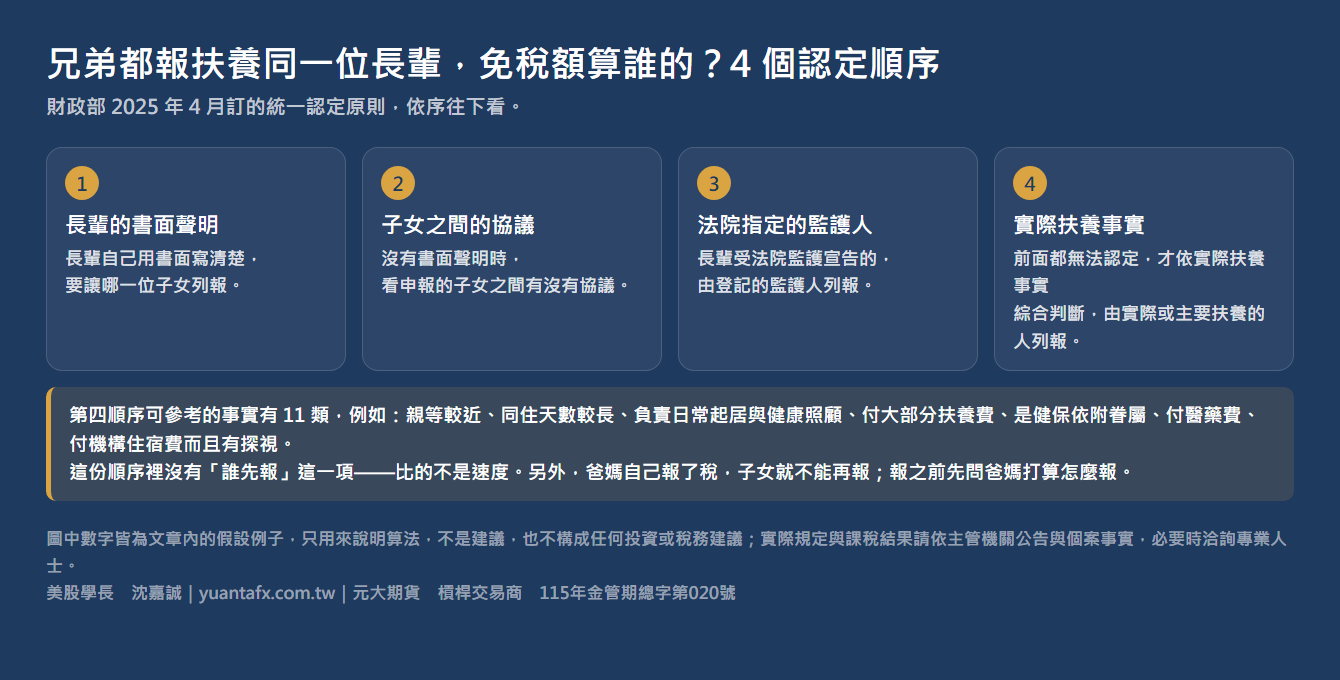
財政部2025年4月訂了統一的認定原則。兩個人以上重複報同一位長輩時,依這個順序看:
一、長輩的書面聲明。
二、沒有聲明,看申報的子女之間有沒有協議。
三、長輩受法院監護宣告的,由登記的監護人列報。
四、前面都無法認定,才依實際扶養事實綜合判斷,由實際或主要扶養的人列報。
金額方面,依財政部公告,今年(2026年,115年度)長輩滿70歲的免稅額是15.15萬,未滿70歲是10.1萬。這是2027年5月報稅時用的數字。
第四順序可以參考的事實有11類,例如:親等較近、同住天數較長、負責日常起居和健康照顧、付大部分扶養費、是自己健保的依附眷屬、幫長輩投保人身保險、付醫藥費、聘看護並付費用、申請長照並付費用、長輩住機構時付住宿費而且有探視。
新聞沒講、但我覺得很重要的
第一,每月給孝親費,不等於你就是能報的人。風傳媒2025年整理的高雄國稅局例子:一位兄弟每月給孝親費,也附了探視照片,但另一位和媽媽同住、又有媽媽簽名的聲明,國稅局認定由同住的那位報。南區國稅局也有姊弟的例子:姊姊拿出投保、買營養品和探訪紀錄,弟弟拿出付安養機構費用和照護就醫的證明,最後認定弟弟是主要扶養人。之前談過安養費算不算贈與。這篇再多一個角度:同一筆孝心,資料留得清楚才看得出來。
第二,那份認定順序裡,沒有「誰先報」這一項。不用為了搶時間,5月1日一開放就急著送出。我讀條文的理解是:比的不是速度,是上面那4個順序。
第三,爸媽自己報了稅,子女就不能再報。經濟日報今年5月報過一個案子:子女照顧父親多年,但父親已經和配偶自行申報,子女再列報扶養,事後被剔除並補稅。所以報之前,要先問爸媽今年打算怎麼報。
第四,能報不代表划算。報了扶養,爸媽的所得通常要一起併進來算。如果爸媽有不少利息或股利,可能反而不划算。也可以看家裡誰的稅率比較高。我自己算的例子:15.15萬的免稅額,稅率5%的人大約少繳7,575元,稅率20%的人大約少繳3萬300元。實際數字要看各家情況,報稅系統可以先試算。
第五,趁長輩還能清楚表達時,先把話講好。聲明排第一,是因為長輩的意思最重要。但如果長輩之後意識不清,又沒有監護宣告,這條路可能就不好走了,這段是我的判斷,個案要問國稅局。這和做風險管理一樣:大家都還好好的時候談,最不傷感情。
我的建議:家裡有長輩要報扶養,先做這3件事
一、年底前兄弟姊妹先聊一次:今年誰報?爸媽要不要自己報?用報稅系統各試算一次。
二、談得攏,就照協議報;有疑慮,請長輩寫下書面聲明,指定由誰報。格式和要不要附文件,先打0800-000-321問國稅局。
三、不管誰報,都把資料留好:看護、醫藥費、機構費用的收據,健保和保單資料,同住的紀錄。年度結束後才找會更難。
已經重複報了也不要放著,向戶籍所在地的國稅局問清楚要怎麼處理。
財稅規定很細,每個家庭狀況也不同,有疑問一定要向國稅局確認。這筆免稅額本身不算大。但為了它兄弟鬧翻,代價就大了。先講好誰報,也是一種風險管理。
延伸閱讀
同一個主題,這幾篇也可以一起看:
想看全部筆記:美股學長的財富風控筆記
常見問題
Q:兄弟都報扶養同一位長輩,國稅局怎麼認定?
A:依序看長輩的書面聲明、申報子女之間的協議、法院監護宣告登記的監護人,前面都無法認定,才依實際扶養事實綜合判斷。
Q:每月給孝親費,就一定能報扶養嗎?
A:不一定。孝親費只是可能參考的事實之一,國稅局還是依認定順序判斷。
Q:爸媽自己報了稅,子女還能報扶養嗎?
A:不能。報之前要先問爸媽今年打算怎麼報。
新聞來源:〈重複列報扶養直系尊親屬國稅局如何認定〉,財政部北區國稅局新聞稿,2026/11/03;〈報稅扶養父母免稅額有爭議? 國稅局訂4順位認定原則〉,經濟日報(邱琮皓),2026/11/04
本文為知識分享,個案情況不同,實際申報與處理請以國稅局或專業人士意見為準。