全球贏家們,我是美股學長沈嘉誠。
前兩篇講了手數怎麼算、Point 怎麼換。兩篇都用到同一個數字:停損距離。
但那個數字從哪裡來,學長一直沒講。今天補上,而且會一次把「各商品平常動多少」的資料給你,讓你有尺可以量。
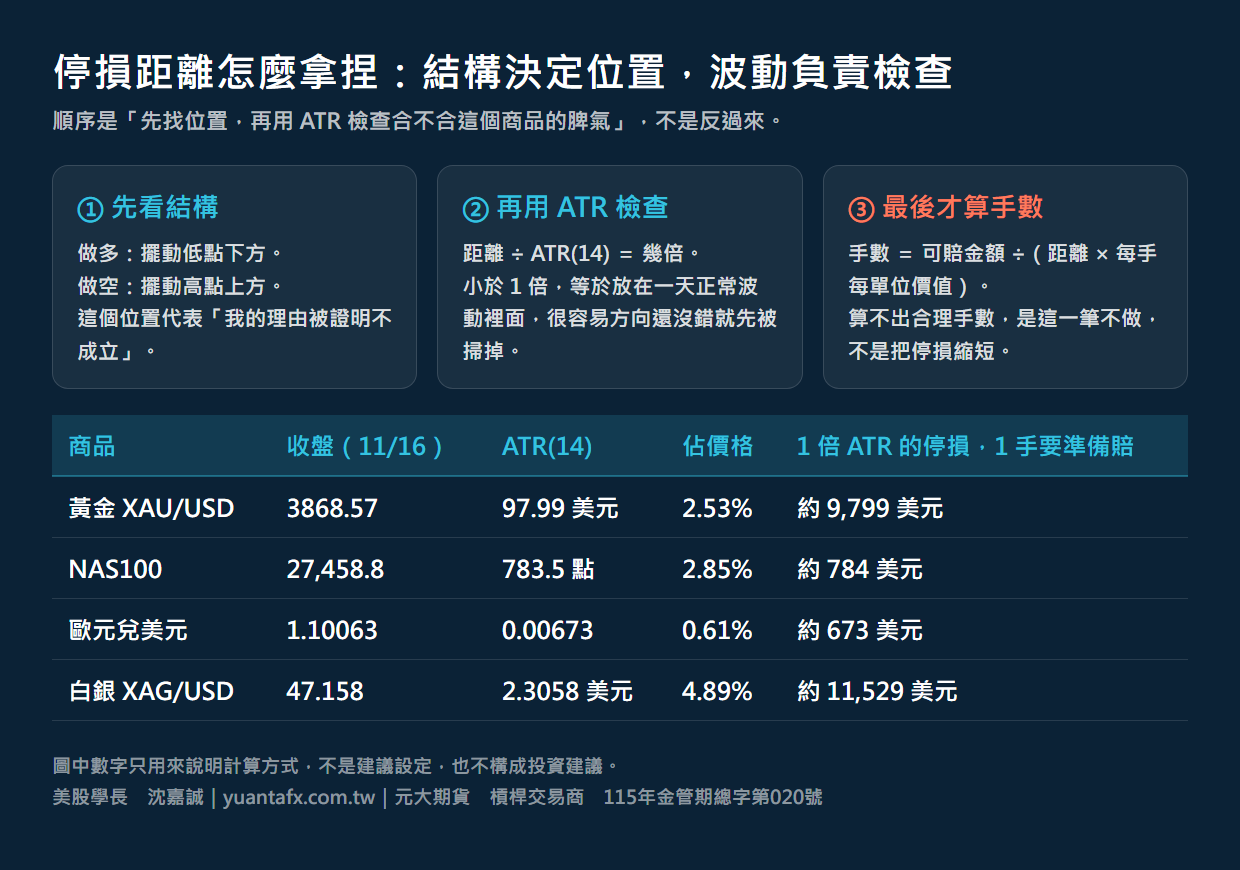
先講結論:停損的位置由結構決定,波動負責檢查,手數最後才算。 很多人的順序是反過來的——先想「我最多能忍受賠多少」,再把停損塞到那個位置。這樣做,停損會變成「情緒的容忍度」,不是「判斷錯了的證據」。
看完你會知道:
- 停損應該放在哪裡:三種結構位置
- 怎麼用 ATR 檢查「這個距離合不合這個商品的脾氣」
- 主要商品平常一天動多少(2026/11/16 最新資料)
- 停利怎麼想:為什麼它不是「我想賺多少」
- 一張距離檢查表,和六個常見錯誤
第一步:停損放在「我錯了」的位置
學長先問你一個問題:你為什麼要做這一筆?
不管答案是什麼——前低撐住了、突破了一個整數關卡、回到均線附近——這個理由都會對應到一個價格。價格走到那裡,代表你的理由不成立了。 那裡就是停損該在的地方。
常見的三種結構位置:
| 你的理由 | 做多時停損放哪 | 做空時停損放哪 |
|---|---|---|
| 前一個擺動低(高)點撐住/壓住 | 擺動低點下方一點 | 擺動高點上方一點 |
| 整數關卡、前波高低點 | 關卡下方一點 | 關卡上方一點 |
| 區間上下緣 | 區間下緣外面 | 區間上緣外面 |
「一點」要留多少,就是下一步的事。擺動高低點怎麼找,學長在 擺動高點、擺動低點怎麼找 這篇有講一個可以重複的標準。
第二步:用 ATR 檢查這個距離合不合理
結構告訴你位置,但沒告訴你「這個距離在這個商品上算近還是算遠」。
量這件事的尺叫 ATR(真實波幅均值)。它的算法很簡單:
真實區間 = max(今日高 − 今日低、今日高 − 昨收的絕對值、今日低 − 昨收的絕對值)
ATR(14) = 最近 14 個交易日,真實區間的平均。白話說就是:這個商品平常一天會動多少。
檢查的方法是一個除法:
你的停損距離 ÷ ATR(14) = 幾倍
- 小於 1 倍: 你的停損放在「一天正常波動」的裡面。方向還沒錯,就可能先被碰到。
- 1 到 2 倍: 比較常見的範圍。停損在正常波動之外,但沒有遠到手數被壓得太小。
- 大於 3 倍: 距離很遠。手數會被壓得很小,有時候小到做不了。這時候的答案通常是「這個位置不適合現在進場」。
注意:這些倍數是用來檢查的,不是建議的設定。真正決定位置的還是結構,ATR 只負責告訴你「你放的這個距離,在這個商品上是什麼概念」。
各商品平常一天動多少(2026/11/16 最新)
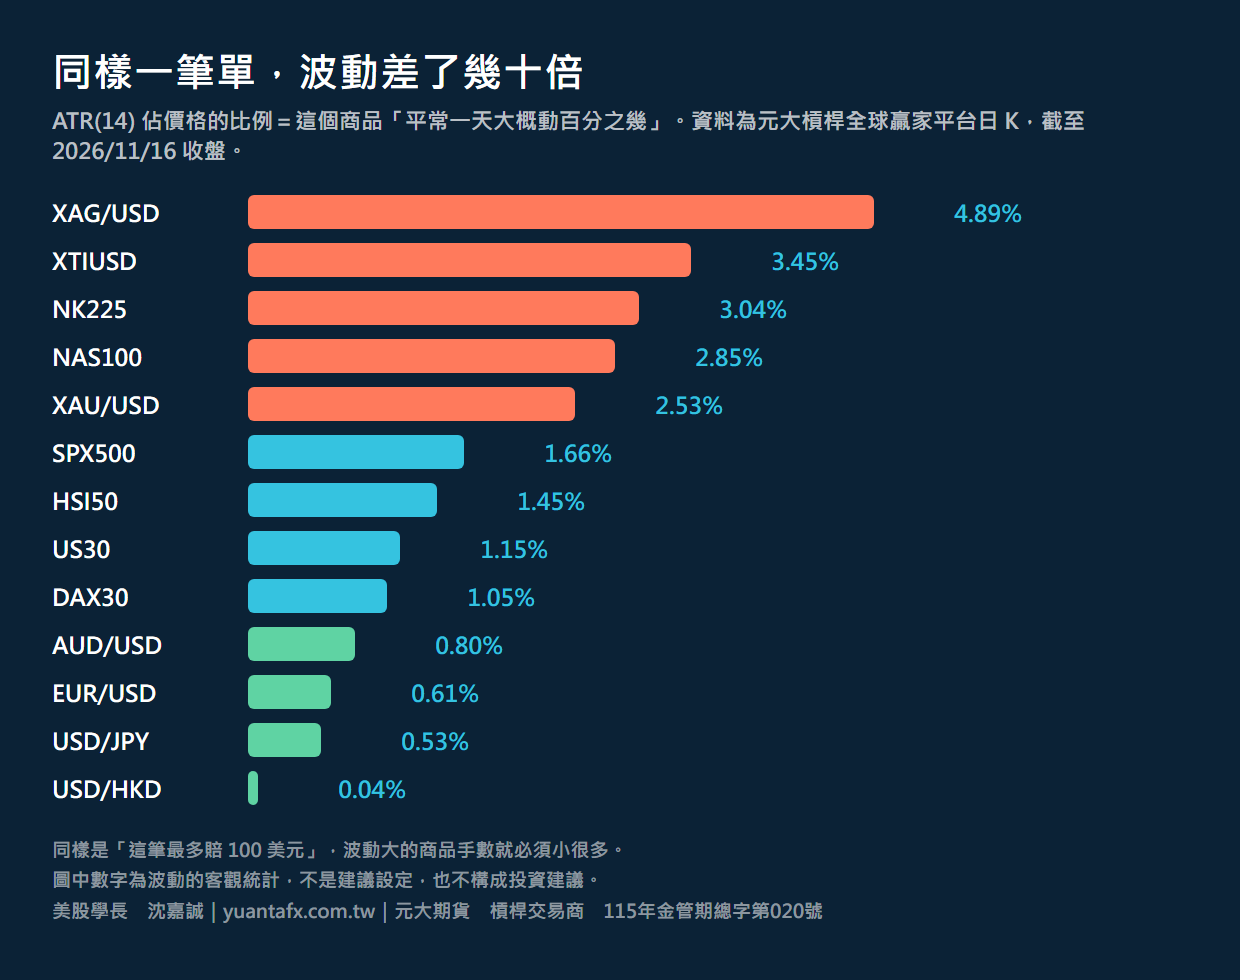
這是學長用元大槓桿全球贏家平台的日 K 算出來的,最近 14 個交易日,截至 2026/11/16 收盤。
| 商品 | 收盤 | ATR(14) | 佔價格 | 1 倍 ATR 的停損,1 手停損成交時會賠 |
|---|---|---|---|---|
| 白銀 XAG/USD | 47.158 | 2.3058 美元 | 4.89% | 約 11,529 美元 |
| 西德州原油 XTI/USD | 86.68 | 2.99 美元 | 3.45% | 約 2,990 美元 |
| 日經 225 | 59,878 | 1,821.4 點 | 3.04% | 依合約規格換算 |
| NAS100 | 27,458.8 | 783.54 點 | 2.85% | 約 784 美元 |
| 黃金 XAU/USD | 3,868.57 | 97.988 美元 | 2.53% | 約 9,799 美元 |
| SPX500 | 7,472.5 | 124.08 點 | 1.66% | 約 124 美元 |
| 恆生指數 HSI50 | 23,702.5 | 343.9 點 | 1.45% | 依合約規格換算 |
| US30(道瓊) | 51,957 | 599.6 點 | 1.15% | 約 600 美元 |
| 德國 DAX30 | 26,637.8 | 280.52 點 | 1.05% | 依合約規格換算 |
| 澳幣兌美元 | 0.67496 | 0.00542 | 0.80% | 約 542 美元 |
| 歐元兌美元 | 1.10063 | 0.00673 | 0.61% | 約 673 美元 |
| 美元兌日圓 | 159.581 | 0.848 | 0.53% | 依報價幣別換算 |
| 美元兌港幣 | 7.84468 | 0.00287 | 0.04% | 依報價幣別換算 |
看最上面和最下面:白銀平常一天動 4.89%,美元兌港幣動 0.04%,差了一百倍以上。同樣一句「我停損放 50 點」,在不同商品上根本不是同一件事。
還有一個規律,值得記起來
學長這次把 221 檔商品的保證金比例和波動放在一起算,發現一件事:
| 保證金比例級距 | 檔數 | 平均 ATR 佔價格 |
|---|---|---|
| 5% 以下 | 8 | 2.38% |
| 10% | 35 | 2.19% |
| 15% | 44 | 3.22% |
| 20~25% | 42 | 3.42% |
| 30~50% | 24 | 6.30% |
| 50% 以上 | 9 | 6.41% |
平台要求的保證金比例越高,那檔商品平常的波動也越大。 這不是巧合——波動大的商品風險高,能用的槓桿就低。
對你的意義是:看到某一檔的保證金比例特別高,先別想「槓桿怎麼這麼小」,要先想「這檔平常一天會動很多,我的停損距離和手數要跟著調」。
第三步:停利怎麼想
停利比停損更容易被情緒決定。因為停損是痛的,大家至少會認真想;停利是爽的,常常就隨手填一個。
學長的建議是:停利也用結構找,不是用「我想賺多少」找。
- 做多時:上面最近的那個擺動高點、整數關卡、區間上緣
- 做空時:下面最近的那個擺動低點、整數關卡、區間下緣
- 這些是價格「容易卡住」的地方,比一個憑空想出來的數字有依據
找到停利位置之後,再拿停損距離來比,就得到這一筆的賺賠比。這個比例合不合理、要怎麼用,學長在系列第 8 篇會完整講。重點是順序:先有位置,才有比例;不是先決定比例,再去湊位置。
另外,停利可以不設。有些做法是看到情況變了就手動出場。這也行,但前提是你人在電腦前面。不設停利是一個決定,不是忘記。
舉個例子:黃金,同一個位置的三種距離
設定只用來示範算法,不是建議設定。參考價格:元大槓桿全球贏家平台 2026/11/16 收盤 3,868.57 美元,ATR(14) 97.988 美元。帳戶權益 10,000 美元,這筆最多可賠 100 美元。
| 停損距離 | 是 ATR 的幾倍 | 算出來的手數 | 往下取 | 停損成交時虧損 | 要注意的事 |
|---|---|---|---|---|---|
| 30 美元 | 0.31 倍 | 0.0333 | 0.03 手 | 90 美元 | 在一天正常波動裡面,容易先被碰到 |
| 100 美元 | 1.02 倍 | 0.0100 | 0.01 手 | 100 美元 | 剛好在正常波動外面 |
| 200 美元 | 2.04 倍 | 0.0050 | 低於最小單位 | 0.01 手也要賠 200 美元 | 這筆在目前的上限下做不了 |
最後一列要特別看:算出來低於最小交易手數時,正確的答案是這一筆不做,或者把「這筆最多可賠」重新想清楚。不是把停損縮短去遷就手數——那等於為了能下單,故意把停損放到容易被碰到的地方。
你可以用 保證金與強制沖銷試算器 換成自己的價格和手數再算一次。
距離檢查表:送單前跑一次
| 步驟 | 要回答的問題 |
|---|---|
| 1 | 我做這一筆的理由是什麼? |
| 2 | 價格走到哪裡,代表這個理由不成立? |
| 3 | 那個位置離進場價多遠?(這就是停損距離) |
| 4 | 這個距離是這個商品 ATR(14) 的幾倍? |
| 5 | 如果小於 1 倍,我願意接受容易被掃掉,還是換個位置進場? |
| 6 | 上面(下面)最近的結構位置在哪?那是停利的候選位置 |
| 7 | 手數 = 可賠金額 ÷(距離 × 每手每單位價值),往下取 |
| 8 | 換成交易助手的止損/止盈 Point,和第 3 步的距離對一次 |
交易助手上怎麼填
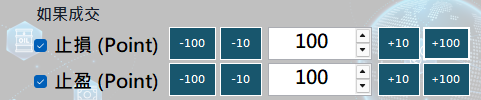
交易助手的止損、止盈欄位,填的就是上面第 3 步和第 6 步算出來的距離(換成 Point)。工具不會幫你找位置,也不會提醒你「這個距離在這個商品上太近了」。
Point 的換算方式各商品不同,以實際版本與官網說明為準,建議先用模擬帳戶下一筆最小單位確認,做法在 系列第 4 篇 有寫。
常見錯誤與修正
| 常見錯誤 | 會發生什麼 | 修正方法 |
|---|---|---|
| 用「我能忍多少」決定停損 | 停損和判斷無關,變成情緒的容忍度 | 先找結構位置,再算金額 |
| 為了多下一點,把停損縮短 | 在一天正常波動裡面,方向沒錯也會被掃掉 | 距離不動,調手數 |
| 每個商品都用同一個距離 | 白銀和美元兌港幣差一百倍 | 每個商品先看 ATR 再決定 |
| 停利隨手填一個整數 | 常常卡在一個沒有意義的位置 | 停利也用結構找 |
| 忘了填停損 | 斷線、睡著的時候沒有任何保護 | 停損掛在平台上,不是記在心裡 |
| 被掃掉之後立刻反手再做一次 | 情緒在決定下一筆 | 先回頭看第 1 步的理由還在不在 |
風控收尾:停損是計畫的一部分,不是懲罰
學長最後講一句:停損被碰到,不代表你做錯了;它代表你事先想好的那個情況發生了。
真正該檢討的是:這個位置是我想清楚才放的嗎?距離有沒有跟這個商品的波動比過?手數是不是從這個距離算出來的?三個都有,那這一筆就是照計畫走完的,不管結果賺還是賠。
也要記得:上面所有算式都是「停損有成交在設定價格」的情況。跳空、流動性不足時,停損未必能在設定價格成交,實際虧損可能更大。所以重大數據、週末前後,手數要比平常更保守,或乾脆不做。
下一篇,學長給你一張下單前 30 秒的檢查清單,可以存在手機裡。
管好你的水位,聰明地交易。
常見問題
停損距離應該放幾倍 ATR?
沒有一個適合所有人的倍數,學長也不會給你一個數字去套。ATR 的用途是檢查,不是決定:位置由你的交易理由(結構)決定,算出距離之後除以 ATR(14),看看是幾倍。小於 1 倍代表放在一天正常波動裡面,容易在方向還沒錯之前先被碰到,這是你要自己權衡的取捨。
哪些商品的波動最大?
以 2026/11/16 收盤、最近 14 個交易日的 ATR 佔價格比例來看,白銀約 4.89%、西德州原油約 3.45%、日經 225 約 3.04%、NAS100 約 2.85%、黃金約 2.53%;外匯相對小很多,歐元兌美元約 0.61%、美元兌港幣只有約 0.04%。這是波動的客觀統計,不是進出場建議。
算出來的手數低於最小交易單位,怎麼辦?
代表在你目前設定的可賠金額下,這一筆做不了。合理的處理是等更合適的進場位置,或重新檢視你的可賠金額上限。不建議把停損距離縮短去遷就手數,那會讓停損離開你的判斷依據。
保證金比例比較高的商品,是不是比較危險?
保證金比例高代表可用的槓桿低。把 221 檔商品的資料放在一起看,保證金比例越高的級距,平均波動確實越大(50% 以上的級距平均 ATR 佔價格 6.41%,5% 以下的只有 2.38%)。所以看到保證金比例高,要先想到「這檔平常一天會動很多」,停損距離和手數都要跟著調。
延伸閱讀:
- 進場點怎麼找?突破、回測、區間邊緣三種做法,和停損該放哪裡
- 停損和技術分析:它放在哪裡,為什麼不是「保護」
- ATR:裸K的波動尺,告訴你「平均能動多少」
- 擺動高點、擺動低點怎麼找:一個可以重複的標準
- 元大交易助手手數怎麼決定?
- 交易工具專區
資料來源:元大期貨槓桿官網〈交易助手〉與各商品基本與計算說明(2026/11/17 查詢),文中交易助手畫面取自官網交易助手介紹頁;收盤價、ATR(14) 與日波幅以元大槓桿全球贏家平台日 K 計算(最近 14 個交易日,截至 2026/11/16 收盤,共 221 檔);保證金比例取自元大期貨商品規格與本站各商品指南。功能名稱、Point 的換算方式與設定方式,以實際版本與官網說明為準。
本文為交易工具的教育性說明,文中數字只用來說明計算方式,不是建議設定,也不構成任何投資建議。交易助手依使用者設定的條件送出指令,不判斷行情、不提供買賣建議、不替使用者決定手數,也不能確保任何交易結果。槓桿保證金交易具有高財務槓桿特性,虧損可能超過存入的保證金;使用電子式交易,也可能因斷線、斷電、網路壅塞,使指令無法即時傳送或延遲。市場跳空、流動性不足時,停損未必能在設定價格成交,客戶須承擔超額損失。請依自身財務狀況與風險承受能力審慎評估。
元大期貨股份有限公司|槓桿交易商|115年金管期總字第020號