
全球贏家們,我是美股學長沈嘉誠。
2026.10.02(五)
昨天有一件事發生了,但大多數人的注意力都在美光財報和今晚的非農上,沒有注意到它。
英國30年期公債殖利率昨天突破6%,是1998年以來第一次。同一天,法國10年期公債殖利率逼近5%,法德利差擴大到141個基點,是2012年歐洲主權債務危機以來最高。用來衡量法國債務違約風險的信用違約交換成本,升至2013年以來最高。
上一次G7國家出現這種水準的債市壓力,是2012年義大利和西班牙在歐債危機期間。
那一次,歐洲央行總裁德拉吉說了一句「不惜一切代價」,才讓市場穩下來。這一次,沒有人說那句話。
▌
先說清楚:為什麼英國和法國同時出問題。
英國和法國的情況看起來相似,但根源不同。
英國的問題是財政赤字加上能源通膨。英國央行面對油價飆升帶來的通膨壓力,市場已定價英國央行到2027年底前將升息四次,且第五次升息的機率達70%。高利率下,英國政府的利息支出占GDP比重接近4%,是疫情前十年平均值的兩倍。30年期殖利率破6%,讓英國政府每一筆新發的長期債都更貴。
法國的問題更複雜,帶有政治危機的成分。法國政府昨天提出2027年預算案,計劃把財政赤字占GDP比率降至5%,但這個方案包含不受歡迎的撙節措施,在左翼和極右翼夾攻的國會裡很可能無法過關。高盛分析指出,法國債務占GDP比率可能在下個十年初期升至125%,要穩定這個比率,法國必須達成前所未有的基本財政盈餘。
市場的反應是:賣法債、買德債。避險資金往德國跑,法德利差因此擴大到141個基點。這個數字在2012年歐債危機期間是觸發歐洲央行出手的水準。
▌
說清楚:為什麼歐洲債市出問題,黃金卻沒有大漲。
這是昨天最反直覺的一件事。
照理說,歐洲出現主權債務危機訊號,避險需求應該推升黃金。昨天黃金確實漲了,但只漲0.4%,收4,172美元。
原因在於資金流動的方向。歐洲資金逃出法債之後,一部分流入德債,一部分流入美債,一部分流入美元。美元指數昨天上漲0.51%,是2025年4月以來最高。美元走強,以美元計價的黃金對非美元投資人來說更貴,壓制了買盤。
同時,美債殖利率昨天盤中觸及5.34%,是2002年以來最高。10年期美債能給你5.3%的無風險收益,黃金不付利息,兩者之間的機會成本擴大,也讓部分資金選擇債券而不是黃金。
美銀今天下午發出警告:高油價加上歐洲債市動盪持續推升美元,金價短期恐下探3,750美元,Q4均價約4,000美元。
這不是說黃金沒有支撐。中國人民銀行連續22個月增持黃金,8月單月增持超過20公噸,是2023年以來最大單月購買量。各國央行正在系統性降低美元儲備比重。這些是長期支撐。但短期來看,美元走強和高殖利率是壓制黃金最直接的力量。
▌
說清楚:這件事對每一個商品類別的影響。
歐洲債市動盪不是一個孤立事件,它通過多條路徑影響幾乎所有商品的方向。
美債這一塊,法國財政危機引發的避險需求昨天反而讓部分資金流入美債,10年期殖利率從5.34%的高點回落到5.24%收盤。這是一個暫時的緩和,而不是趨勢反轉。Bianco Research昨天說,美債年度報酬尚未進入超賣區,美債可能還有下跌空間,殖利率還沒到持久反彈的位置。
外匯這一塊,歐元承受雙重壓力,法國財政危機加上歐洲整體升息預期,EURUSD昨天跌破1.1215,是2025年5月以來最低。英鎊相對歐元撐住,因為法國問題更嚴重,但英國自身的財政壓力讓英鎊對美元同樣承壓。瑞郎因為避險需求走強,CHFMXN昨天明顯走高,因為瑞郎漲加上披索因風險情緒惡化承壓,這個貨幣對目前是地緣政治和歐洲財政情緒最直接的放大器。
股市這一塊,高殖利率對股票估值的影響是系統性的。Evercore警告,10年期美債殖利率若達5.5%,股市估值將開始顯得過高。法國巴黎銀行也說,目前已逼近這個水準。歐股昨天Stoxx 600指數朝6月以來最低收盤邁進。美股三大指數雖然收紅,但靠的是Fed「不急升息」言論提供的喘息,不是因為殖利率問題消失了。
▌
說清楚:今晚非農是短期定錨點,但歐洲的問題不會因為非農消失。
今晚21:30,美國9月非農就業報告。市場預估新增8.4萬至9萬人。
非農強,殖利率再衝,美元更強,歐元再跌,黃金繼續承壓,美股科技股面臨更大估值壓力。非農弱,Fed暫停升息論述得到支撐,殖利率從高點回落,但歐洲債市的問題沒有因此消失。法國預算案能不能過,英國央行下一步怎麼走,這些都是未來幾週持續影響市場的變數。
全球政府的利息支出過去一年已超過3.3兆美元,高於全球AI支出的2.6兆美元,也高於全球國防支出的3.1兆美元。這個數字說明一件事:高殖利率不只是市場波動,它已經在系統性地改變政府的財政空間。
這才是今年全球市場最被低估的風險。不是AI泡沫,不是中東戰事,是主要已開發國家的政府正在為過去幾年的借貸付出越來越高的代價,而這個代價還在上升中。
▌
以下說明元大期貨提供的相關CFD商品規格,供投資人參考本文框架自行評估,所有方向性判斷由投資人依市況獨立決定。
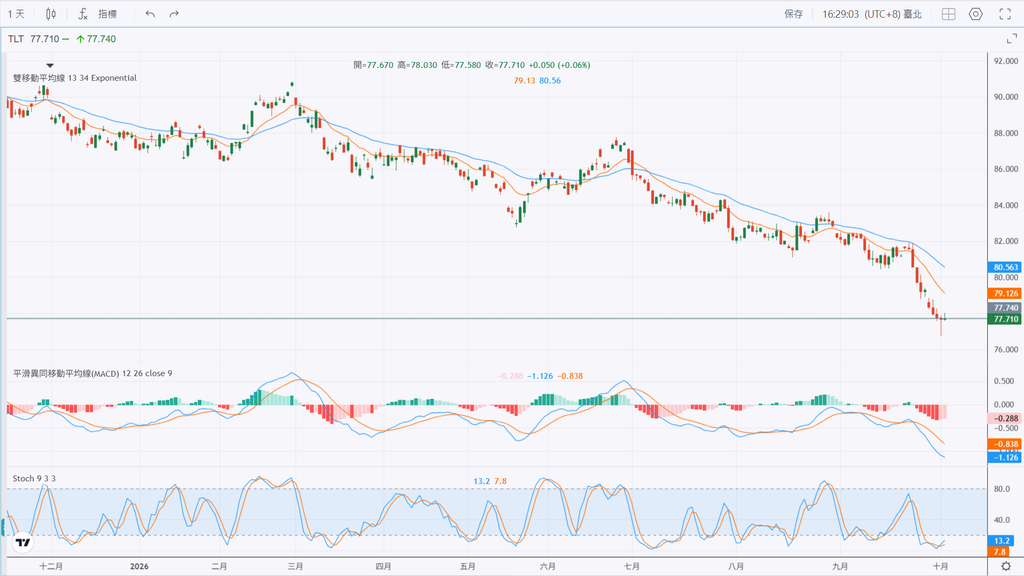
TLT(20年期美債ETF)昨收77.71美元|保證金15%
| 持股數 | 保證金(美元) | 1/3原則建議帳戶權益 |
|---|---|---|
| 1股 | 11.66美元(約台幣373元) | 約35美元以上 |
| 10股 | 116.57美元(約台幣3,730元) | 約350美元以上 |
| 100股 | 1,165.65美元(約台幣37,301元) | 約3,497美元以上 |

IEF(7-10年期美債ETF)昨收89.30美元|保證金15%
| 持股數 | 保證金(美元) | 1/3原則建議帳戶權益 |
|---|---|---|
| 1股 | 13.40美元(約台幣429元) | 約40美元以上 |
| 10股 | 133.95美元(約台幣4,286元) | 約402美元以上 |
| 100股 | 1,339.50美元(約台幣42,864元) | 約4,019美元以上 |

GBPUSD 英鎊兌美元 昨收1.3199|保證金3.33%
| 手數 | 保證金(美元) | 1/3原則建議帳戶權益 |
|---|---|---|
| 0.01手 | 43.95美元(約台幣1,406元) | 約132美元以上 |
| 0.1手 | 439.53美元(約台幣14,065元) | 約1,319美元以上 |
| 1手 | 4,395.27美元(約台幣140,649元) | 約13,186美元以上 |
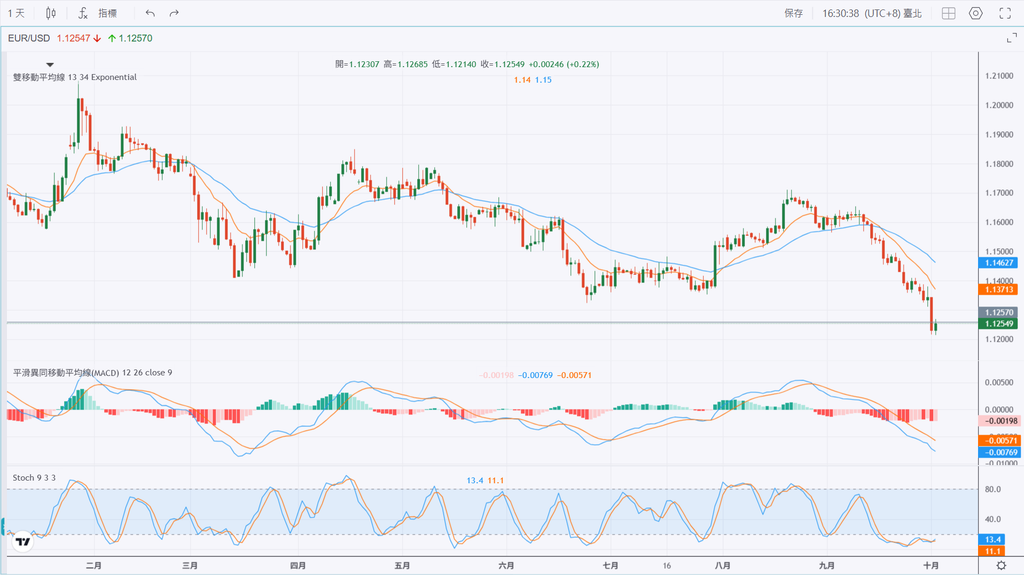
EURUSD 歐元兌美元 昨收1.1241|保證金3.33%
| 手數 | 保證金(美元) | 1/3原則建議帳戶權益 |
|---|---|---|
| 0.01手 | 37.43美元(約台幣1,198元) | 約112美元以上 |
| 0.1手 | 374.33美元(約台幣11,978元) | 約1,123美元以上 |
| 1手 | 3,743.25美元(約台幣119,784元) | 約11,230美元以上 |
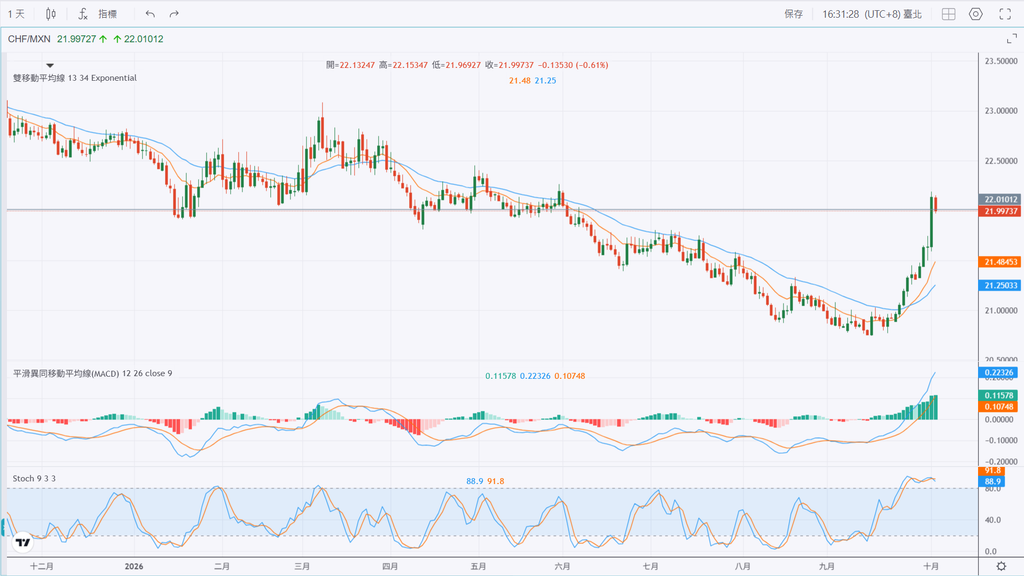
CHFMXN 瑞士法郎兌墨西哥披索 昨收22.0262|保證金10%
| 手數 | 保證金(美元) | 1/3原則建議帳戶權益 |
|---|---|---|
| 0.01手 | 100美元(約台幣3,200元) | 約300美元以上 |
| 0.1手 | 1,000美元(約台幣32,000元) | 約3,000美元以上 |
| 1手 | 10,000美元(約台幣320,000元) | 約30,000美元以上 |
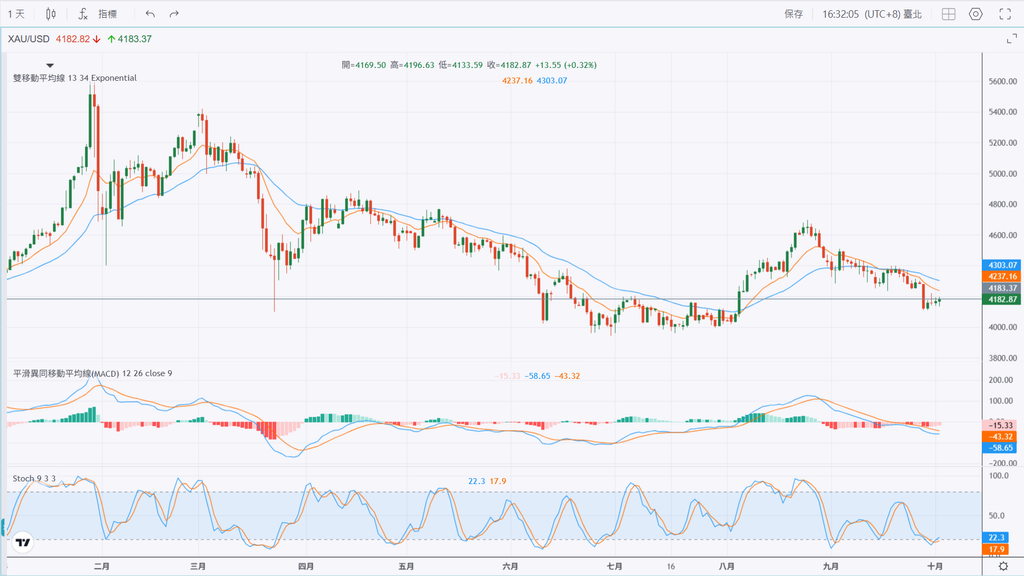
XAUUSD 現貨黃金 昨收4,172.90美元|保證金5%
| 手數 | 保證金(美元) | 1/3原則建議帳戶權益 |
|---|---|---|
| 0.01手(1盎司) | 208.65美元(約台幣6,677元) | 約626美元以上 |
| 0.1手(10盎司) | 2,086.45美元(約台幣66,766元) | 約6,259美元以上 |
| 1手(100盎司) | 20,864.50美元(約台幣667,664元) | 約62,594美元以上 |
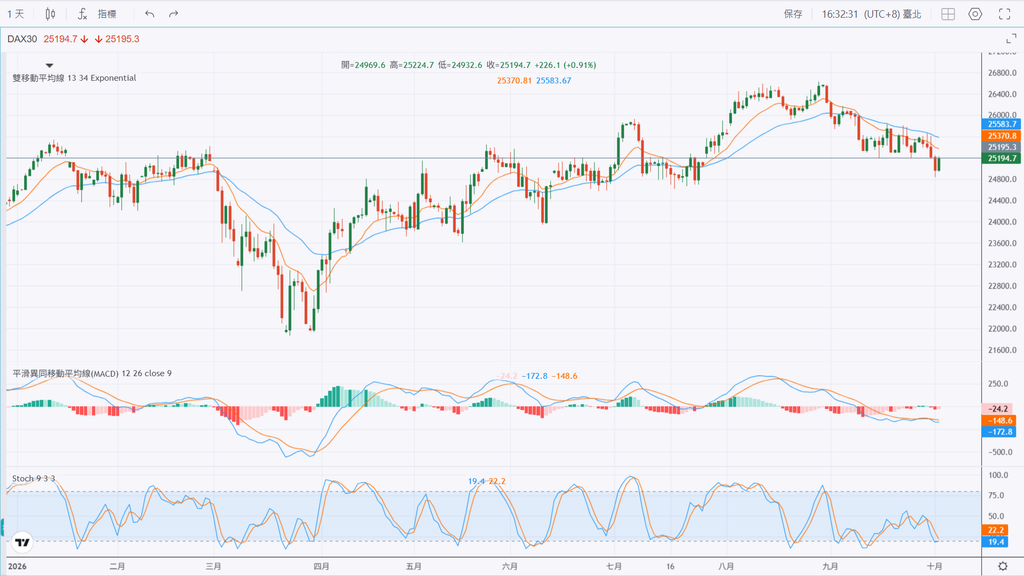
DAX30 德國股指 昨收24,939.35|保證金5%
| 手數 | 保證金(美元) | 1/3原則建議帳戶權益 |
|---|---|---|
| 0.1手 | 1,401.56美元(約台幣44,850元) | 約4,205美元以上 |
| 0.5手 | 7,007.82美元(約台幣224,250元) | 約21,023美元以上 |
| 1手 | 14,015.64美元(約台幣448,500元) | 約42,047美元以上 |
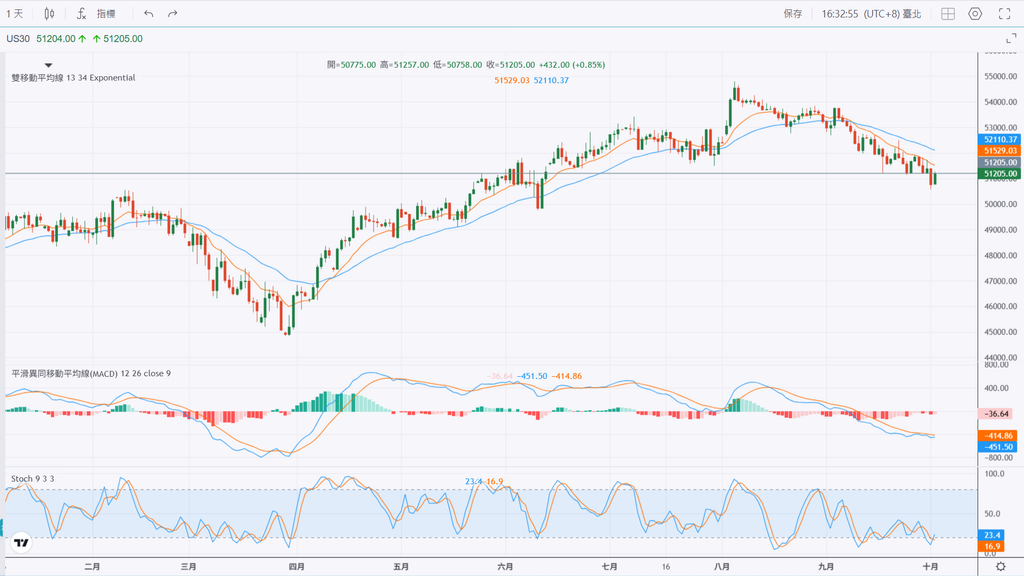
US30 道瓊工業指數 昨收50,926.56|保證金5%
| 手數 | 保證金(美元) | 1/3原則建議帳戶權益 |
|---|---|---|
| 0.1手 | 254.63美元(約台幣8,148元) | 約764美元以上 |
| 0.5手 | 1,273.16美元(約台幣40,741元) | 約3,819美元以上 |
| 1手 | 2,546.33美元(約台幣81,482元) | 約7,639美元以上 |
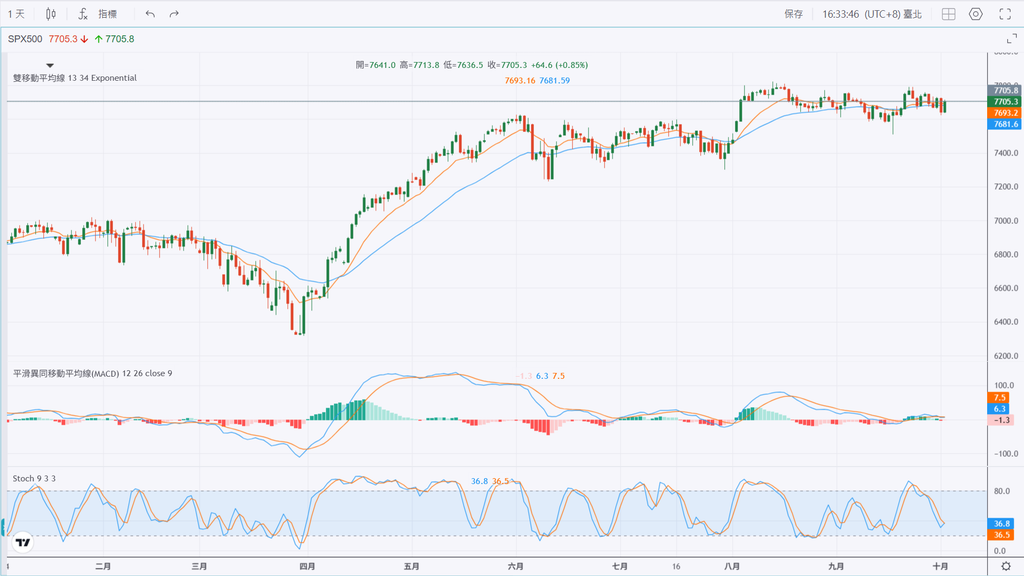
SPX500 標普500指數 昨收7,666.45|保證金5%
| 手數 | 保證金(美元) | 1/3原則建議帳戶權益 |
|---|---|---|
| 0.1手 | 38.33美元(約台幣1,227元) | 約115美元以上 |
| 0.5手 | 191.66美元(約台幣6,133元) | 約575美元以上 |
| 1手 | 383.32美元(約台幣12,266元) | 約1,150美元以上 |
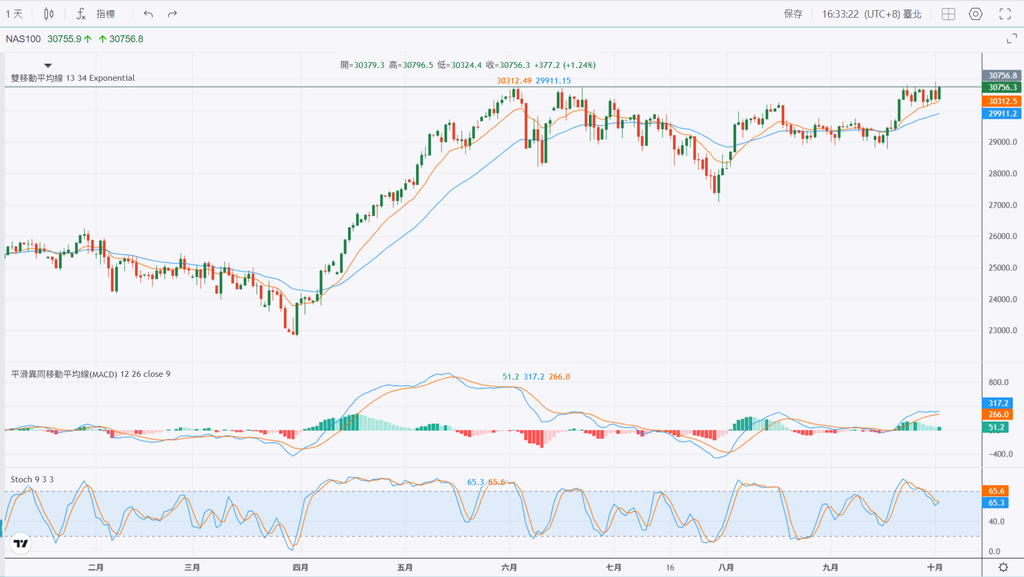
NAS100 那斯達克100指數 昨收30,501.56|保證金5%
| 手數 | 保證金(美元) | 1/3原則建議帳戶權益 |
|---|---|---|
| 0.1手 | 152.51美元(約台幣4,880元) | 約458美元以上 |
| 0.5手 | 762.54美元(約台幣24,401元) | 約2,288美元以上 |
| 1手 | 1,525.08美元(約台幣48,803元) | 約4,575美元以上 |
以模擬練習資金風險控管的角度,建議將持倉保證金控制在帳戶權益的1/3以內。部位規劃有任何問題,歡迎私訊嘉誠討論。
管好你的水位。我是美股學長沈嘉誠,我們下次見。
本文為市場資訊整理與教育性內容,所有術語解釋均為教育目的,商品規格說明不構成任何方向性投資建議,投資人應依自身財務狀況與風險承受能力獨立判斷。保證金交易存在槓桿風險,虧損可能超過存入的保證金金額。各類CFD商品可能因總體經濟事件、地緣政治因素或重大消息面在極短時間內大幅跳動,正常盤勢下各項風控機制均可運作,依市況而定,客戶須承擔超額損失。元大期貨股份有限公司|槓桿交易商|115年金管期總字第020號
資料來源|鉅亨網(2026/10/01至10/02);Bloomberg;路透社;IIF全球利息支出數據;美國銀行Q4黃金展望報告;Bianco Research美債分析